まず結論:これは非公開市場の評価額であり、株価ではない
Mistral AI はフランスの非公開・未上場企業で、評価額は私募ラウンドの交渉から生まれるものであり、公開市場の株価とは異なる。CFO は2026年9月、Reuters に対し、上場は以前から将来の選択肢だが現在は議論していないと述べた。この記事は産業教育と調査整理のみを目的とし、売買助言を行わず、ASML や Nvidia などの上場企業を Mistral へのエクスポージャーの代替手段として扱うこともない。
会社全体の姿は、まず Mistral とはどんな会社か を見てほしい。この記事では、資金がどこから来るのか、どこへ燃えていくのか、そして評価額が成り立つにはどんな条件が必要かの3点に絞る。
資金調達史:3年足らずで20億ユーロから210億ユーロ超へ
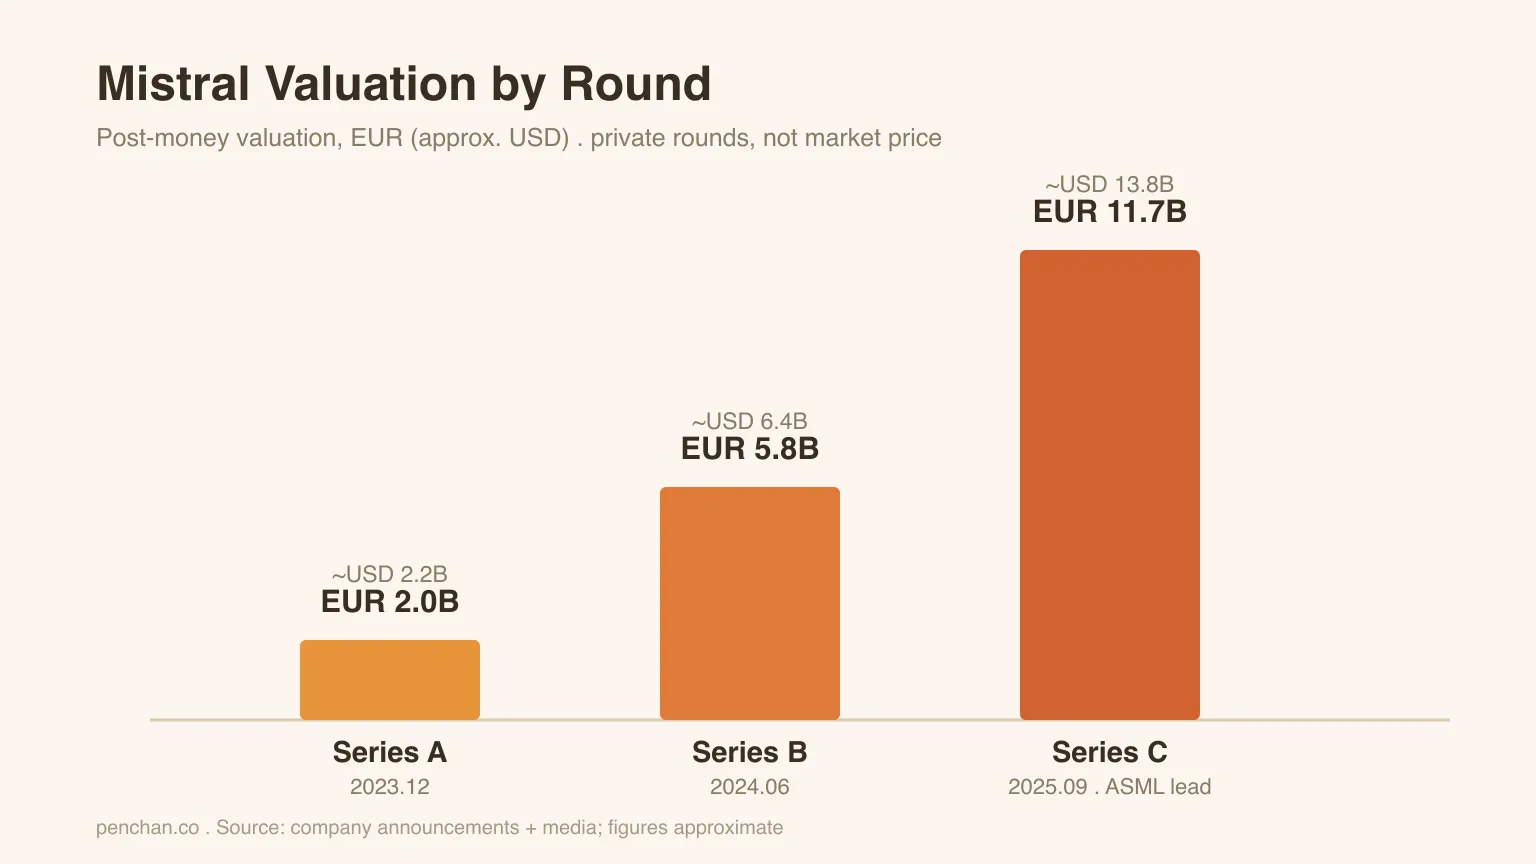
Mistral は2023年の設立後、非常に速く資金を調達してきた。表の評価額はすべてユーロで示し、ドルと混同しないようにしている。
| ラウンド | 時期 | 調達額 | 投資後評価額 | リード投資家 |
|---|---|---|---|---|
| Series A | 2023年12月 | 3.85億ユーロ | 約20億ユーロ | Andreessen Horowitz |
| Series B | 2024年6月 | 6億ユーロ(株式と債務を含む) | 約58億ユーロ | General Catalyst |
| Series C | 2025年9月 | 17億ユーロ | 約117億ユーロ | ASML |
| Series D | 2026年9月 | 30億ユーロ | 210億ユーロ超(メディア換算で約240億ドル) | Samsung Electronics |
Series D は、Mistral 自身が欧州テック企業史上最大の株式調達と位置づけるラウンドだ。Samsung Electronics が主導し、EQT が運用する Scaleup Europe Fund と既存株主の PSG Equity が共同主導した。Advent、BlackRock 傘下のファンド、ルクセンブルク大公国が新たな株主となり、ASML、Nvidia、a16z、General Catalyst、Bpifrance などの既存株主も追加出資した。
ASML は Series C を主導した。ASML の年次報告書によると、2025年末時点で Mistral の完全希薄化ベースの株式を約11.1%保有し、戦略委員会の席も持つ。この席は助言的なもので、正式な取締役会の席ではない。Series D 後の新しい持ち分比率はまだ公開されていない。詳しくは ASML と Mistral の戦略提携 を参照。
ARR:監査済み売上ではなく、走行速度として読む
ARR は annual recurring revenue、つまり年間経常収益で、経常的な収益を1年分の規模に換算したものだ。1年間に実際に計上された売上とは異なる。
Reuters の報道によると、CFO の Johan Bergqvist は2026年9月、年末に ARR が10億ドルに達する見込みだと述べた。これは会社の予測であり、通年の実際の売上や監査結果ではない。粗利、資金燃焼率、更新率は別途確認が必要だ。
自社計算資源:資金燃焼は重くなり始めた
2026年3月、Mistral はパリ近郊 Bruyères-le-Châtel のデータセンター向けに約8.3億ドルの債務資金を確保し、約13,800基の Nvidia GB300 を導入する。2026年10月にプレビュー版が出たフラッグシップモデル Mistral Large 4 は、同社によれば自社の欧州データセンターでゼロから訓練された。同社は2027年末までに欧州で200 MW、2030年までに1 GW の計算資源を目指している。
計算資源の外部販売も始まった。2026年7月、Microsoft は数十億ドル規模の提携コミットメントを発表し、Mistral が欧州で構築する GPU 計算資源を利用する。Reuters の報道によると、この提携に新たな株式投資は含まれない。
これは、Mistral がモデル、API、企業向けデプロイから、自社計算資源と Mistral Compute へ広がっていることを意味する。データの所在と供給は制御しやすくなるが、GPU、電力、施設稼働率、債務コストも引き受けることになる。この計算資源の帳尻を理解するには 欧州の計算資源主権 を参照。
評価額が持ちこたえるかは4つの変数で決まる
第一は売上の質だ。ARR が、更新可能で、実際に回収でき、粗利も妥当な企業収入に変われば、評価額は持ちこたえる。短期プロジェクト、値引き、戦略提携による押し上げが中心なら、より保守的に読む必要がある。
第二はオープンウェイト戦略だ。Mistral は Apache 2.0 ライセンスで複数のオープンウェイトモデルを公開しているが、オープンウェイトは完全なオープンソースとは異なる。コミュニティへの普及が、有料 API、企業版、Forge のカスタムモデル、計算資源サービスに戻ってくることを証明しなければならない。この二本立ての戦略は オープンウェイトと商業化戦略 で扱う。
第三は欧州の主権 AI プレミアムだ。銀行、政府、製造業が、データを欧州に置けること、自社で運用できること、EU 規制に適合できることに追加料金を払うかどうかが、Mistral と米国系クローズドソース API を分ける核心になる。
第四は計算資源コストだ。自社の計算資源は固定費を膨らませ、最終的には売上でモデル訓練、GPU の減価償却、エネルギー、債務を賄えなければならない。
小企鵝(Penchan)のまとめ
Mistral の評価額は、同社が「欧州の第三の選択肢」になれるかへの賭けだ。小企鵝が注目するのは2点。10億ドルの ARR が目に見えて継続する売上になるか、そして自社計算資源のコストを事業化で吸収できるかだ。