先说结论:这是私人市场估值,不是股价
Mistral AI 是法国私人未上市公司,估值来自私募轮谈判,和公开市场股价不同。首席财务官 2026 年 9 月对 Reuters 表示,上市一直是未来选项,但目前没有相关讨论。这篇只做产业教育与研究整理,不提供买卖建议,也不把 ASML、Nvidia 等上市公司写成取得 Mistral 敞口的替代方式。
公司全貌可先看 Mistral 是什么公司。这篇聚焦三件事:钱从哪里来、烧到哪里去,以及估值要靠哪些条件成立。
融资史:不到三年从 20 亿欧元到逾 210 亿欧元
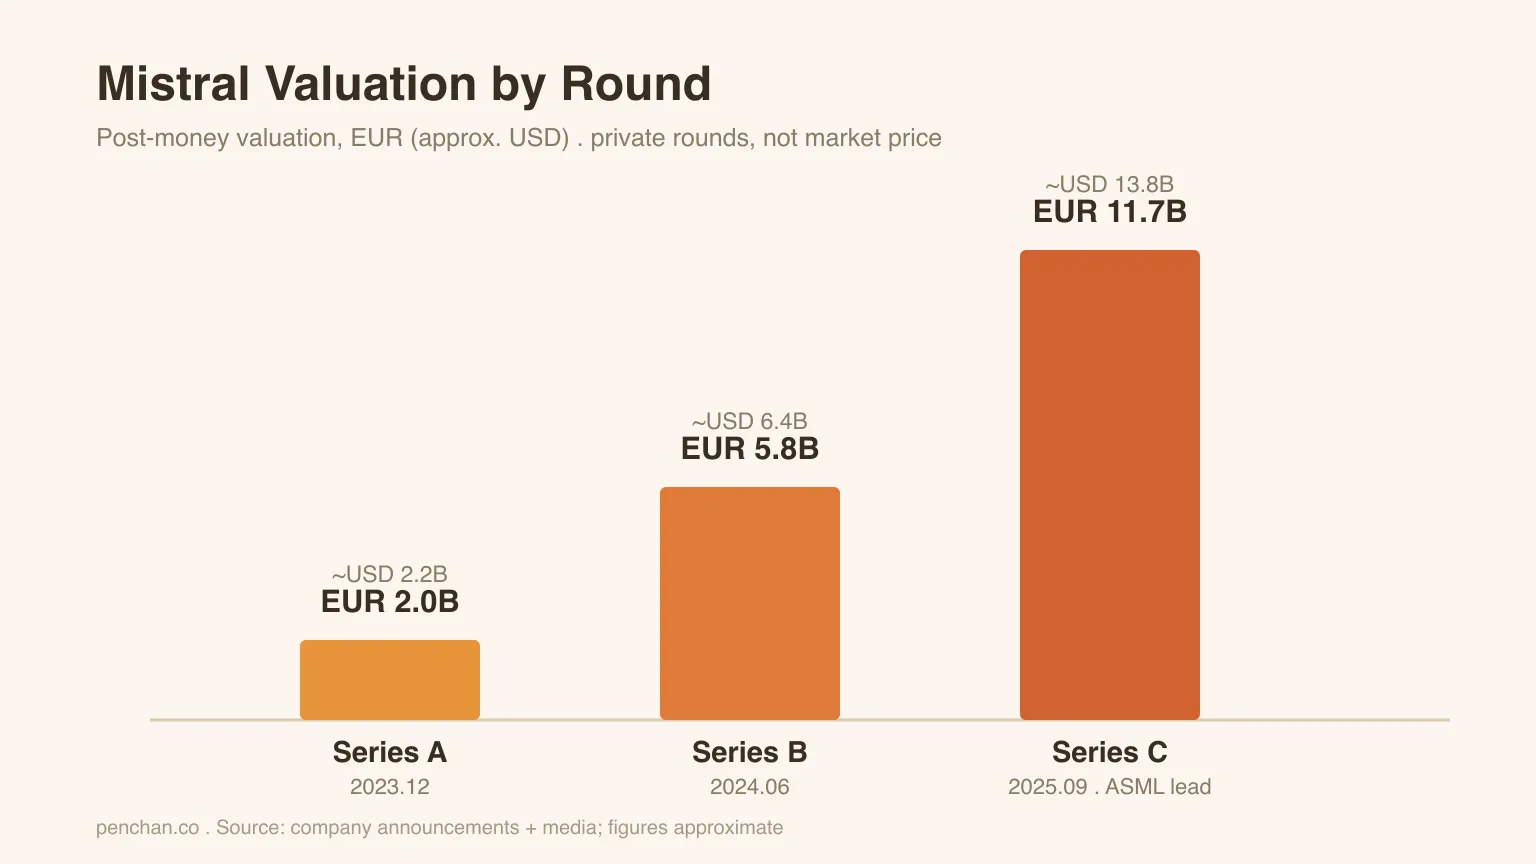
Mistral 2023 年成立后融资很快。表格估值一律用欧元,避免和美元混读。
| 轮次 | 时间 | 融资金额 | 投后估值 | 领投 |
|---|---|---|---|---|
| Series A | 2023 年 12 月 | 3.85 亿欧元 | 约 20 亿欧元 | Andreessen Horowitz |
| Series B | 2024 年 6 月 | 6 亿欧元(含股权与债务) | 约 58 亿欧元 | General Catalyst |
| Series C | 2025 年 9 月 | 17 亿欧元 | 约 117 亿欧元 | ASML |
| Series D | 2026 年 9 月 | 30 亿欧元 | 逾 210 亿欧元(媒体换算约 240 亿美元) | Samsung Electronics |
Series D 是 Mistral 官方所称欧洲科技公司史上最大的股权融资。Samsung Electronics 领投,EQT 管理的 Scaleup Europe Fund 与现有股东 PSG Equity 共同领投;Advent、BlackRock 旗下基金与卢森堡大公国是新股东,ASML、Nvidia、a16z、General Catalyst、Bpifrance 等老股东也跟投。
ASML 领投 Series C。根据 ASML 年报,2025 年底它持有 Mistral 约 11.1% 完全稀释股权,并有战略委员会席位,该席位属顾问性质,非正式董事会。Series D 后的新持股比例尚未公开。延伸可读 ASML 与 Mistral 的战略结盟。
ARR:要读成跑速,不是审计收入
ARR 是“年度经常性收入”,将经常性收入换算成一年规模,与全年实际入账营收不同。
据 Reuters 报道,首席财务官 Johan Bergqvist 在 2026 年 9 月表示,年底 ARR 有望达到 10 亿美元。这是公司预测,并非全年实际营收或审计结果;毛利、烧钱率与续约率仍须另行确认。
自建算力:烧钱开始变重
2026 年 3 月,Mistral 为巴黎近郊 Bruyères-le-Châtel 数据中心取得约 8.3 亿美元债务融资,用来部署约 13,800 颗 Nvidia GB300。2026 年 10 月推出预览版的旗舰模型 Mistral Large 4,官方表示就是在自家欧洲数据中心从头训练。公司目标是 2027 年底在欧洲达到 200 MW 算力,2030 年达到 1 GW。
算力也开始对外卖。2026 年 7 月,Microsoft 宣布数十亿美元级别的合作承诺,会使用 Mistral 在欧洲建设的 GPU 算力;据 Reuters 报道,这笔合作不含新的股权投资。
这代表 Mistral 从模型、API、企业部署,往自建算力与 Mistral Compute 延伸。数据落地与供应更可控,但也要承担 GPU、电力、机房利用率与债务成本。想理解这条算力账,可看 欧洲算力主权。
估值能不能站住,看四个变量
第一是营收质量。ARR 如果能转成可续约、可收款、毛利合理的企业收入,估值才站得住;如果主要靠短期项目、折扣或战略合作冲量,解读要更保守。
第二是开放权重策略。Mistral 用 Apache 2.0 许可证发布多款开放权重模型,但开放权重不等于完全开源。它要证明社区扩散能回到付费 API、企业版、Forge 定制模型与算力服务。这条双轨打法可看 开放权重与商业化策略。
第三是欧洲主权 AI 溢价。银行、政府、制造业愿不愿意为数据留欧、可自部署、符合 EU 法规多付钱,是 Mistral 与美系闭源 API 拉开差异的核心。
第四是算力成本。自有算力会放大固定成本,收入最后要能覆盖模型训练、GPU 折旧、能源与债务。
小企鹅的总结
Mistral 的估值押注它能成为「欧洲第三选项」。小企鹅会盯两件事:10 亿美元 ARR 能不能变成看得到、续得住的收入,以及自有算力的账能不能被商业化消化。