「ODM関連銘柄」はAIニュースによく出てくる言葉だ。ODMとはそもそも何なのか。なぜAIサーバーの話になると、鴻海や廣達といった台湾メーカーが出てくるのか。
この記事では、まずODMとOEM、EMSの違いを説明し、次にAIサーバーがこの古いモデルをなぜ再び輝かせたのかを見て、最後に台湾メーカーの分業とこの事業のリスクを整理する。AIサーバー全体の7つの工程は、AIサーバー関連銘柄:7大サプライチェーンで読める。
ODMとは
ODMはOriginal Design Manufacturerの略で、日本語では「原始設計製造」と説明されることが多い。平たく言えば、設計と製造をまとめて引き受けるモデルだ。ブランド側(クラウド大手やPCブランド)が仕様を定めて注文を出し、ODMメーカーが設計、開発、検証から量産までを担い、最後にブランド名で出荷する。
よく一緒に出てくる言葉が2つある。
- OEM(Original Equipment Manufacturer、受託製造):ブランド側が設計を終え、メーカーはその設計どおりに生産する。設計の主導権はブランド側にある。
- EMS(Electronics Manufacturing Services、電子製造サービス):大規模な組み立て、テスト、サプライチェーン・サービスが中心。
実務では3つは重なることが多く、同じ大手メーカーが3つすべてを手がけることもある。押さえるべき点は一つ。ODMのキーワードは「自分たちも設計する」ことだ。純粋な受託生産より一段多いエンジニアリング価値があるが、「他社のために作る」事業であることに変わりはない。
なぜAIサーバーでODMが再び目立つのか
ODMは台湾電子産業が数十年かけて磨いてきた得意技で、ノートPCからサーバーまで手がけてきた。それを表舞台に押し出したのが、AIサーバーの複雑さである。
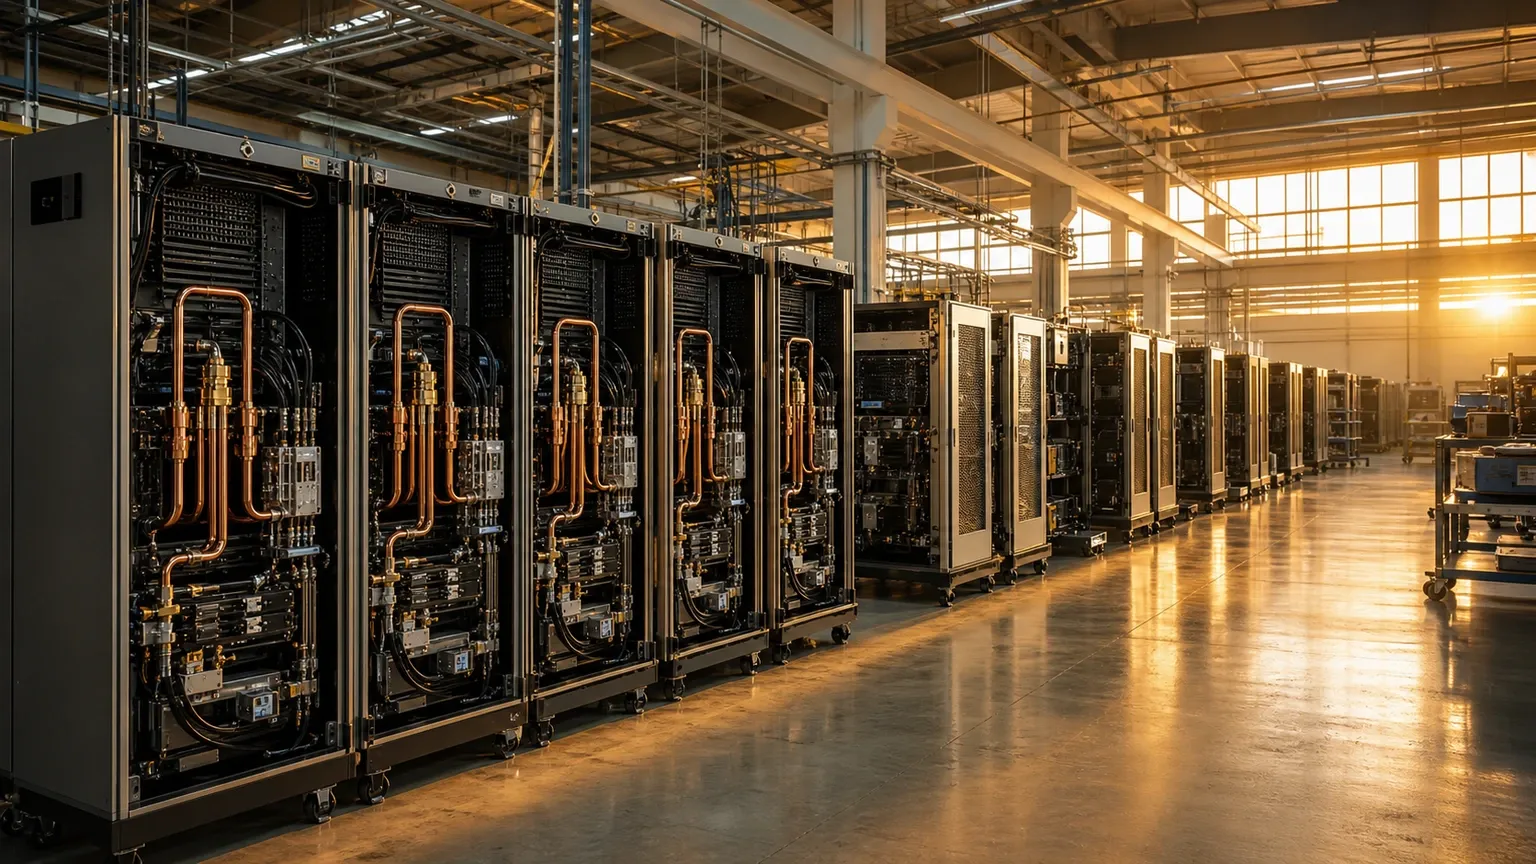
現在のAIサーバーの多くはラック単位のシステムで、GPU、CPU、HBMメモリ、マザーボード、スイッチ、電源、液冷、ラックが組み込まれ、統合の難度は非常に高い。クラウド大手は自社で組み立てず、システム/ラック単位の設計と受託生産を、量産経験のあるODMメーカーに任せる。
製品の世代が変わると、受託メーカーも生産ラインを切り替える必要がある。2026年の世代交代は、NVIDIA GB300からVera Rubinへの移行だ。鴻海は2026年8月、Vera Rubinラックの量産を第3四半期に始めると表明した。科技島の報道によれば、緯創も、一部の顧客はまだGB300を調達している一方、Vera Rubinの導入を始めた顧客もいると説明している。
市場では「台湾メーカーが世界のAIサーバーの約9割を占める」という数字がよく引用される。この数字は生産/受託ベースであり、ブランド、売上高、利益のシェアではない。AIサーバーの大部分を台湾メーカーが組み立てていても、利益がすべて台湾メーカーに残るわけではない。
台湾ODMの分業地図
「AIサーバーODM」によく分類される台湾メーカーを、役割ごとに並べる。
| メーカー | 役割 | 2026年の公開情報 |
|---|---|---|
| 鴻海(子会社を含む) | 最大規模の電子機器受託グループで、システム/ラックと部品の両方を手がける | Vera Rubinラックの量産を第3四半期に開始(会社プレスリリース) |
| 廣達 | クラウドサーバーのシステム受託の老舗 | AIサーバーがサーバー売上高の75%から80%(鉅亨網の報道による) |
| 緯創 | サーバーのシステム受託 | AIサーバーがサーバー売上高の95%超(科技島の報道による) |
| 緯穎 | 緯創から分社化し、クラウド・データセンター向けサーバーに特化 | AIサーバー事業はASIC(カスタムチップ)プロジェクトが中心(工商時報の報道による) |
| 英業達 | サーバー受託の老舗 | 2026年のサーバー売上高は30%増、総売上高の5割超を見込む(鉅亨網の報道による) |
| 技嘉 | 自社ブランドを持ちつつ、サーバー受託も手がける | NVIDIAのVera Rubinシステム製造パートナー一覧に掲載(NVIDIA、2026年5月) |
この表は、どこがおおむね何を担っているかを示すだけで、受注や受益の度合いを示すものではない。ランキングでもなく、投資助言でもない。受注の配分や収益は、各社の決算説明会と財務報告で確認する必要がある。
ODMという事業の本質
- 規模と歩留まりが原動力:稼ぐ源泉は、複雑なシステムを大規模かつ高歩留まりで作る能力であり、ブランドプレミアムではない。
- 顧客が高度に集中:主要顧客は数社のクラウド大手で、交渉力が強い。1社の調達ペースが売上高を直接左右する。
- 変動に敏感:需要サイクル、製品の世代交代、為替、地政学、部材不足のいずれも、このグループに大きく響く。たとえば鉅亨網の報道によれば、英業達は2026年8月から9月にメモリー、CPU、PCBの不足に言及している。
以下は各社の2026年第2四半期の連結粗利率で、AIサーバー部門をそのまま表すものではない。
| メーカー | 連結粗利率 | 出所 |
|---|---|---|
| 緯穎 | 9.3% | 会社公告(BigGoまとめ) |
| 鴻海 | 6.12% | 会社プレスリリース |
| 緯創 | 5.66% | 自由時報の報道による |
| 廣達 | 5.02% | 鉅亨網の報道による |
| 英業達 | 4.23% | 鉅亨網の報道による |
緯穎では2026年4月から、一部顧客向けのメモリー調達が代理モデルに切り替わった。その金額は売上高と原価から外れるため、粗利率が押し上げられる。各社の製品構成や取引モデルはそれぞれ異なる。
小企鵝(Penchan)のまとめ
ODMは台湾電子産業が最も熟練した事業であり、設計から製造までをまとめて引き受ける。AIサーバーが複雑になるほど、この技術はますます求められる。
上流でチップがどう作られるかを見たいなら、台湾半導体サプライチェーンと半導体製造装置を読んでほしい。
このグループを見るときに大事なのは、AIの話題があるかどうかではなく、規模が原動力であること、粗利が薄いこと、顧客が集中していることという3つの本質だ。名前が挙がるのはこのサプライチェーンに居場所があるというだけで、受益を意味するものではない。