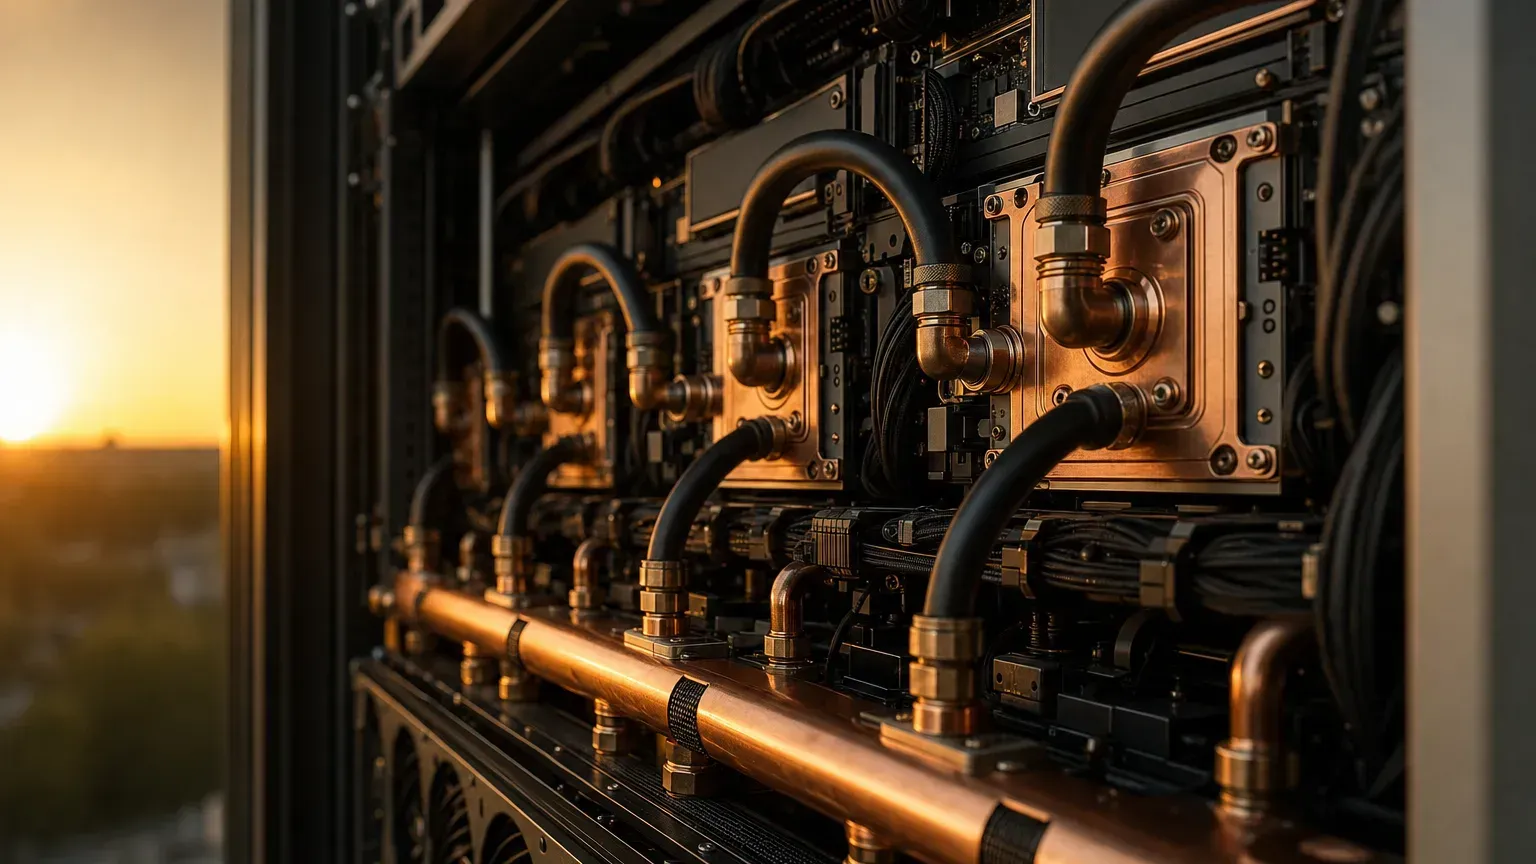
1台の AI サーバーは、中心の GPU から外側のラックまで、その背後に台湾企業がずらりと並ぶ。最先端の AI チップは米国が設計し、メモリは米韓が主導する。だが、すべての部品を組み上げて動く AI サーバーに仕立てるのは、台湾のホームグラウンドだ。
この記事は 台湾半導体サプライチェーン をサーバーシステム層へ広げたもので、AI サーバー全体を7つの工程に分解する。狭い意味での受託組み立て銘柄だけを見たいなら、ODM 関連銘柄と AI サーバー受託 を読んでほしい。
AI サーバーはどう構成されているのか
いまの AI サーバーの多くは「ラック丸ごとのシステム」だ。NVIDIA の GB300 NVL72 を例にとると、単一ラックに 72 基の GPU と 36 基の CPU を統合し、さらにスイッチ、電源、冷却を液冷で一体にまとめる。分解すると、おおむね6層になる:
- 演算:GPU、CPU、HBM
- ボードレベル:マザーボード、プリント基板(PCB)、IC 基板、コネクタ
- 相互接続:NVLink、InfiniBand、イーサネットスイッチ
- 電源:電源ユニット、バスバー、バックアップ電池
- 冷却:コールドプレート、マニホールド、クイックカプラ、冷却分配ユニット(CDU)
- 機構:ラック、シャーシ、トレイ、スライドレール、ハーネス
ほぼすべての層に台湾の代表メーカーがいる。だから1台の AI サーバーがこれほど多くの関連銘柄を動かす。
コアデータのスナップショット
| テーマ | 数値 | 時点/性質 |
|---|---|---|
| 2026年の世界 AI サーバー出荷成長率 | 前年比 31% 近く | TrendForce 予測、2026年8月に上方修正 |
| 世界の AI サーバー生産に占める台湾の比率 | 約 90%(生産/受託の口径) | MIC/台湾経済部の推計 |
| ASIC 型 AI サーバーの比率 | 2026年 約 27%、GPU 機種が依然として多数を占める | TrendForce 予測、2026年4月 |
| GB300 NVL72 の単一ラック消費電力 | 約 130〜142 キロワット | システムメーカー仕様、NVIDIA 公表値ではない |
| Vera Rubin NVL72 の単一ラック消費電力 | 技嘉(GIGABYTE)のソリューションで約 240 キロワット | システムメーカー仕様、構成により異なる |
| AI チップの液冷普及率 | 2025年 約 33% → 2026年 約 53% → 2027年 60% 近く | TrendForce 予測、2026年8月 |
台湾の分業地図:7大工程
以下は産業上の役割の説明で、名前が挙がることは受注や受益を意味しない。
| 工程 | 何をしているか | 代表的な台湾メーカー |
|---|---|---|
| システム/ラック受託(ODM) | GPU、CPU、電源、冷却をシステムに統合し、ラック単位で出荷 | 鴻海、廣達、緯創、緯穎、英業達、技嘉 |
| 冷却/液冷 | コールドプレート、マニホールド、クイックカプラ、CDU、ベイパーチャンバー | 奇鋐、雙鴻、健策 |
| 電源 | 電源ユニット、バスバー、電源シェルフ | 台達電、光宝 |
| ネットワークスイッチ | データセンター向けスイッチ、ホワイトボックス | 智邦 |
| シャーシ/機構 | ラック、シャーシ、トレイ | 勤誠、営邦 |
| スライドレール/コネクタ | サーバー用スライドレール、高速コネクタ、ケーブル | 川湖、貿聯、嘉沢、宏致 |
| PCB/基板 | プリント基板、銅張積層板、ABF 基板 | 金像電、臻鼎、台光電、欣興、南電、景碩 |
NVIDIA が2026年5月に Vera Rubin のフル生産を発表した際、挙げたシステム製造パートナーには鴻海、廣達傘下の雲達(QCT)、緯創、緯穎、英業達、技嘉などの台湾メーカーが含まれていた。
GB300 から Vera Rubin へ:サプライチェーンの何が変わるのか
NVIDIA は2026年8月に Vera Rubin の量産出荷を始め、鴻海も2026年第3四半期に Vera Rubin ラックの量産を始めると述べた。ただし、出荷の大半は依然として GB300 が属する Blackwell 世代だ。世代交代のたびにサプライチェーンの重心は動く。今回の変化は3つある。
液冷が標準になる:GB300 の単一ラックはすでに 100 キロワットを超え、空冷では抑えきれない。Vera Rubin NVL72 はさらに進んで、ファンレスの完全液冷設計になった。コールドプレート、CDU、クイックカプラ、漏液検知の重みが増す。
電力が高電圧へ向かう:電力密度の上昇で、電源アーキテクチャはより高い電圧(800VDC など)へ移り、電源シェルフ、バスバー、バックアップ電池もそれに合わせて刷新される。NVIDIA の 800VDC パートナー一覧には台達電、光宝、貿聯などの台湾メーカーが入っており、2027年の次世代ラックで全面導入を計画している。
ODM の役割が変わる:NVIDIA はラック丸ごとのソリューションへ一段と傾いている。ODM の仕事は、マザーボード設計から、ラック単位の統合、歩留まり、冷却・電源の統合へと一部移っている。台湾メーカーにとってはチャンスであり、粗利の圧力でもある。世代交代で BOM(部品表)上の位置は変わるので、「関連製品がある」ことは「必ず量産出荷が増える」こととは違う。
「AI サーバー関連銘柄」をどう見るか
市場は上の7工程の企業をすべて AI サーバーのテーマに入れる。この銘柄群を見るときの要点は、各社がどの段にいて何をしているかだ。それがわかれば、ニュースを読んだときに「これは冷却、電源、システム受託のどこに効くのか」をすばやく判断できる。
覚えておきたいことが2つある。「台湾メーカーが約9割」は生産・受託の口径で、利益がすべて台湾メーカーにあるわけではない。実際の顧客と受注の多くは非公開で、市場の対応づけはしばしばアナリストの推測だ。本記事は産業の分業を説明するだけで、個別銘柄の順位づけはせず、投資助言でもない。
NVIDIA 向けに組まれたサプライチェーンは NVIDIA サプライチェーン を、冷却がなぜ肝心かは 液冷の関 を、チェーン全8関は サプライチェーン総まとめ を読んでほしい。
小企鵝(Penchan)のまとめ
AI サーバーは台湾の AI サプライチェーンで最も幅広く参加している領域だ。システム・ラック受託から冷却、電源、ネットワーク、機構、コネクタ、基板まで、どの工程にも代表メーカーがいる。
GB300 から Vera Rubin へ進むなかで、液冷はすでに標準装備になり、高電圧給電は次世代ラックに向けて進んでいる。この分業地図はニュースを読み解くためのもので、銘柄選びのリストではない。