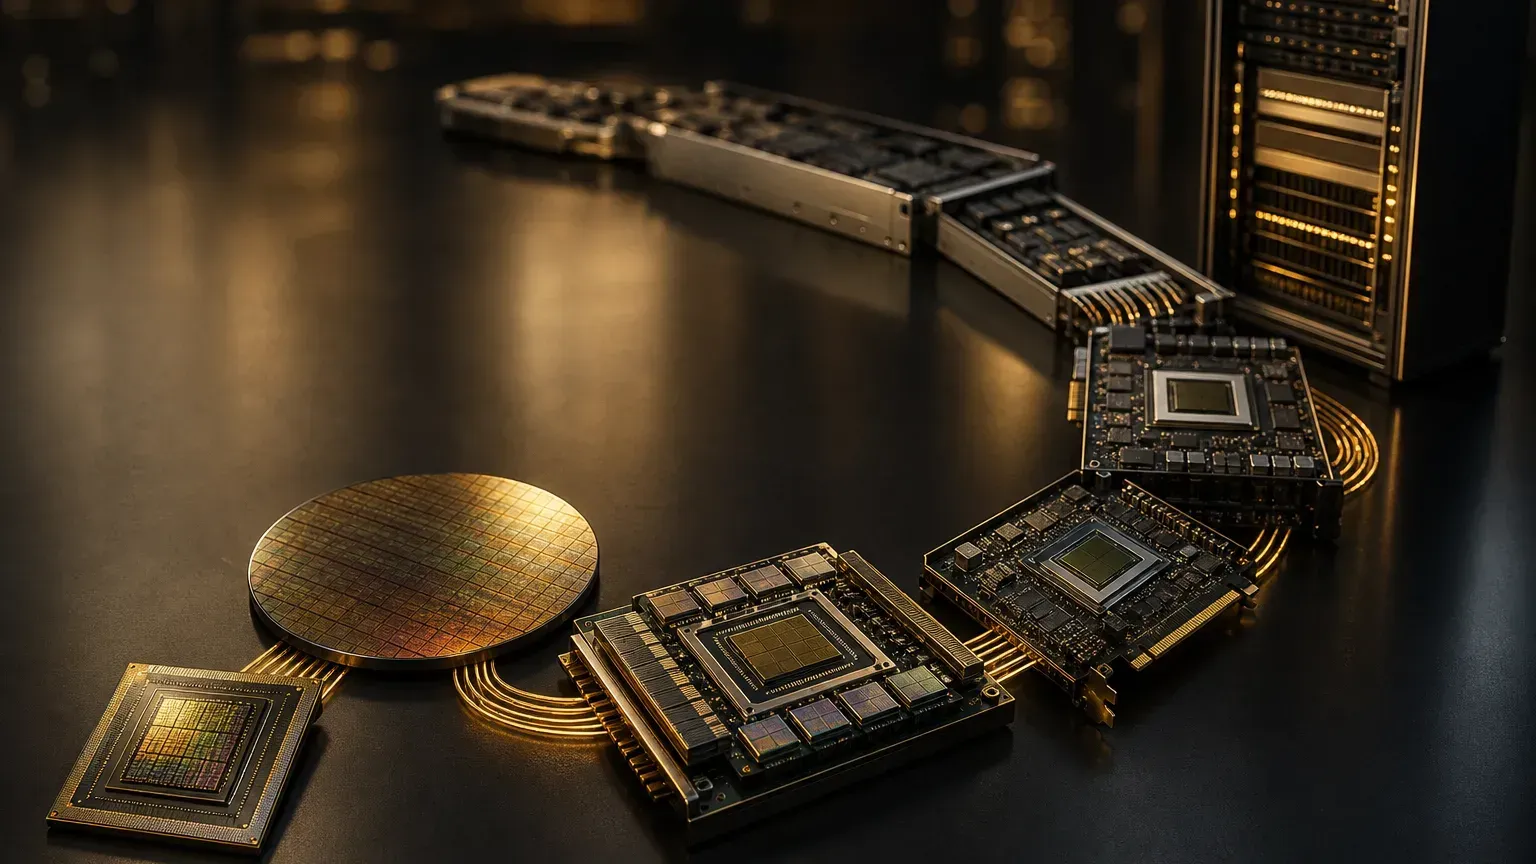
NVIDIA は世界で最も引く手あまたの AI チップを設計しながら、自社ではウェハ工場を1つも持たない。製造はすべて外注しており、そのサプライチェーンの大半は台湾を中心に回っている。
この記事では、まず NVIDIA が自社で何をしているかを見て、次に1つの GPU が1ラックになるまでの道のりをたどり、最後にボトルネックがどこにあるかを見る。AI サプライチェーン総まとめ の NVIDIA 視点での延長版だ。
NVIDIA が自社で何をし、何を外注するのか
NVIDIA は fabless(自社工場を持たない半導体)企業だ。中核的な強みは設計にある。GPU チップ、システムアーキテクチャ、そして開発者を離さない CUDA ソフトウェアだ。InfiniBand、Spectrum-X、ConnectX といったネットワークチップも自社で設計している。
チップを実際に作る部分は、すべて外注する。
チップから1ラックまで:4つの工程を一気通貫で
| 工程 | 何をするか | 主な担い手 |
|---|---|---|
| 1. ウェハ受託 | 設計をチップに刻む | TSMC。Blackwell はカスタムの 4NP プロセス(NVIDIA 公式)。Rubin が 3nm というのはサプライチェーンと調査会社の見方で、公式には未発表 |
| 2. 先端パッケージング | CoWoS で GPU と複数の HBM を同じ基板上に束ねる | TSMC が中心で、一部の工程は後工程受託(OSAT)企業と協力 |
| 3. HBM | GPU の隣に積む高帯域メモリ | SK Hynix、Samsung(韓国)、Micron(米国) |
| 4. 1ラックまるごと | モジュールを1ラックのシステムに組み上げ、放熱、電源、ネットワーク、ラックを加える | 鴻海、廣達、緯創、緯穎などの台湾メーカー |
4つの工程のうち、第1・第2・第4の工程では台湾が主役だ。HBM の主な供給元は SK Hynix、Samsung、Micron で、Micron は台湾でも HBM のパッケージングを行っている。メディアの報道によると、ジェンスン・フアンは2026年6月、3社の HBM4 がいずれも Vera Rubin の認証を通過したと述べ、SK Hynix も2026年第2四半期に HBM4 の大量出荷を始めた。各社の供給比率を NVIDIA は公表していない。
ラック製品は世代交代の最中だ。NVIDIA は2026年8月に Vera Rubin の量産出荷を始めたが、売上高の圧倒的大部分はなお Blackwell(GB300 を含む)が占めるとも説明している。
NVIDIA が名指しする台湾パートナー
NVIDIA が2026年5月に Vera Rubin の本格量産を発表した際、挙げたシステム製造パートナーには鴻海、廣達(雲達)、緯創、緯穎、英業達、和碩、仁寶、技嘉、華碩、微星などの台湾メーカーが含まれていた。
実際の出荷もすでに始まっている。鴻海傘下の鴻佰(Ingrasys)は2026年8月、Microsoft 向け最初の Vera Rubin NVL72 ラックを生産した。メディアの報道によると、鴻海は第4四半期に大量出荷が始まると見込んでいる。
部品の工程にも多くの台湾メーカーが参画している。放熱と液冷、電源、ラック機構、コネクターとケーブルなどだ。台湾の半導体全体の分業は 台湾の半導体サプライチェーン を参照してほしい。
ボトルネックはどこか:先端パッケージング能力
NVIDIA のサプライチェーンで最も注目されるボトルネックは、先端パッケージングだ。
TSMC の魏哲家(C.C. Wei)会長は2026年7月の決算説明会で、パッケージング能力の逼迫が「すでに顧客の成長を制約している」と率直に述べ、2026年の設備投資を600~640億ドルに上方修正した。NVIDIA も2026年8月の決算説明会で、供給は少なくとも2028年度末までボトルネックであり続けるとの見通しを示した。
つまり NVIDIA がどれだけ出荷できるかは、最も詰まっている関門がどれだけ能力を開けられるかに左右されることが多い。TSMC の先端パッケージングこそ、その弁だ。
「NVIDIA サプライチェーン関連銘柄」はどう見るか
「NVIDIA 関連銘柄」は台湾株式市場の定番テーマで、市場は上で挙げた製造、パッケージング、組み立て、部品の台湾メーカーをまとめてこの枠に入れている。
この銘柄群を見るときは、名簿を追うより、各社がどの工程に立っているかを理解するほうが役に立つ。NVIDIA は各サプライヤーの受注額・配分・粗利を公表しておらず、公式パートナーリストやメディアの展示は「役割の合致」を示すだけで、どれだけ受注したか、必ず恩恵を受けるかを意味しない。本記事は産業上の役割とサプライチェーンの分業を描くだけで、恩恵銘柄の整理や個別銘柄のランキングは行わず、投資助言も構成しない。サーバーシステム層の分類は AI サーバー関連銘柄 を参照してほしい。
小企鵝(Penchan)のまとめ
NVIDIA は設計だけを担う。ウェハ受託、先端パッケージング、1ラックの組み立てはいずれも台湾で行われ、HBM は主に SK Hynix・Samsung・Micron が供給する。台湾は製造とシステム統合の両端で大きな比重を占めている。
Vera Rubin への世代交代後も、最も詰まっているのは TSMC の先端パッケージング能力だ。NVIDIA のサプライチェーンを見る要点は分業を理解することであり、パートナーリストを受注の保証とみなすことではない。