AI 模型再聪明,背后都要烧掉海量计算资源。对 OpenAI 来说,算力决定它能跑多快、长多大。想先认识这家公司,可以从 OpenAI 是什么公司 开始。
一句话记住这条主线:OpenAI 从「微软独家」走向「主导 Stargate 合资建设,加上多云多伙伴」。
Stargate:喊得很大,真正运行的还很少
Stargate 是 OpenAI 算力战略的招牌,但大部分容量还在工地上。
它在 2025 年初宣布,是 OpenAI、SoftBank、Oracle 与中东主权基金 MGX 共同出资的合资公司。OpenAI 负责运营,SoftBank 负责财务,Oracle 是主要的算力与系统伙伴,各站点则由不同开发商承建。官方目标是在数年内于美国投入约 5,000 亿美元,建设 10GW 的数据中心算力。
美国规划七个站点(状态依据 Epoch AI 2026 年 4 月的卫星影像估算):
| 站点 | 状态 |
|---|---|
| 得州 Abilene(旗舰站) | 部分运行 |
| 得州 Milam County、Shackelford County | 施工中 |
| 新墨西哥 Doña Ana County | 施工中 |
| 俄亥俄 Lordstown | 已平整土地,大型数据中心施工情况不明 |
| 威斯康星 Port Washington | 施工中 |
| 密歇根 Saline Township | 施工中 |
Epoch AI 在 2026 年 4 月估算 Abilene 约 0.3GW 在运行;官方没有公布实时容量。Epoch 预估七站合计规划容量超过 9GW,各站时间表不同。
海外则通过「OpenAI for Countries」扩展:阿联酋已有正式计划,阿根廷签了意向书。据 CNBC 报道,英国的 Stargate UK 在 2026 年 4 月因电价与监管疑虑暂停,截至 2026 年 10 月未见恢复消息。
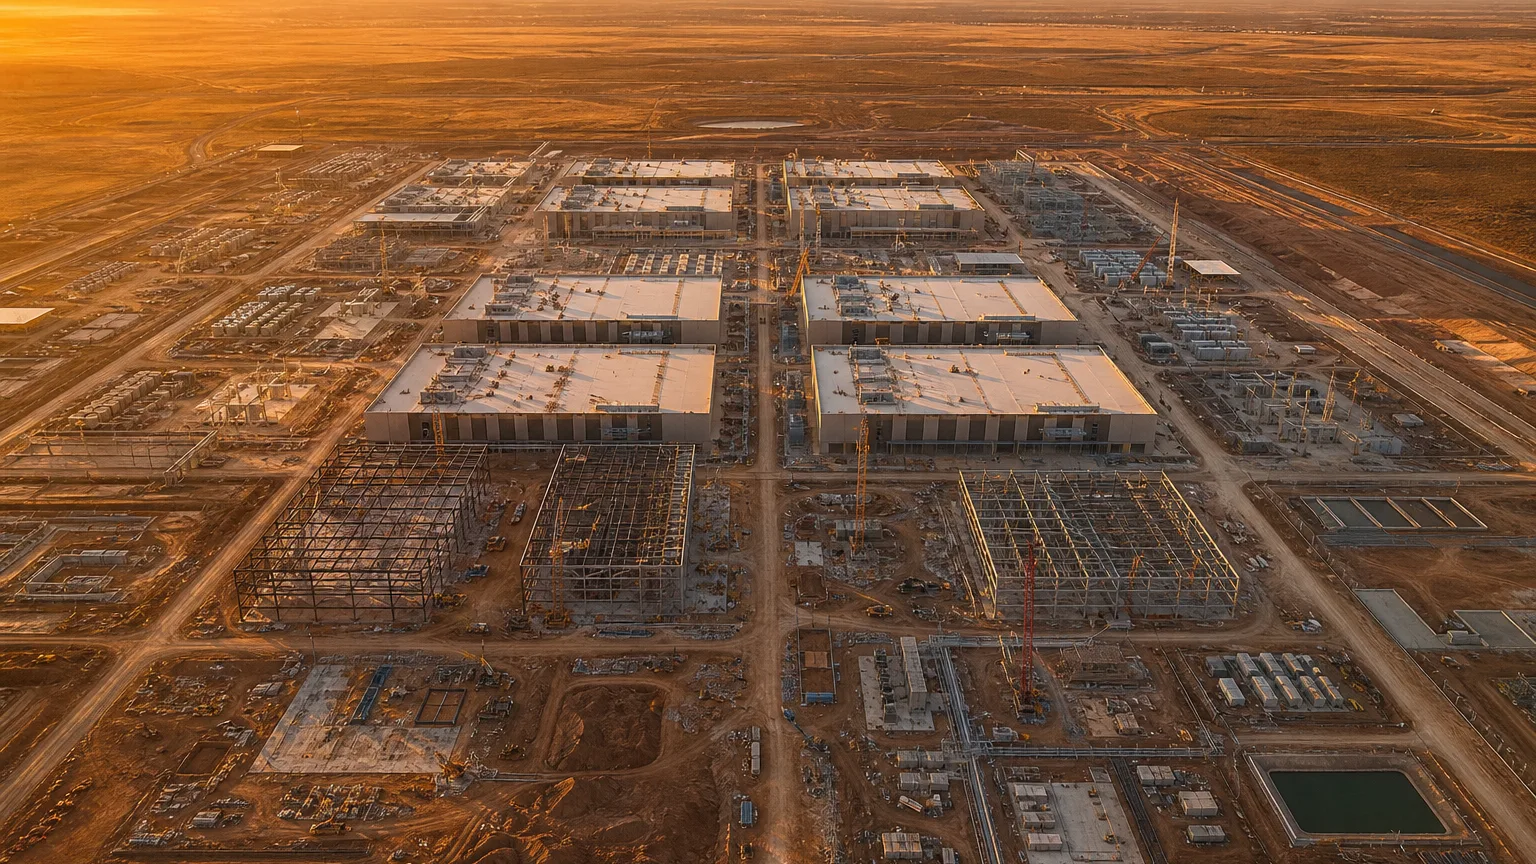
大型 AI 数据中心园区的航拍示意,厂房与周边还在施工的工地,让「算力军备竞赛」有了具体的样子。
微软改约:从独家到多云
微软不再是 OpenAI 的独家云服务商,但仍是最重要的那一家。
2026 年 4 月双方改约:OpenAI 可在其他云上服务客户,产品原则上优先在 Azure 推出(微软无法或选择不支持时例外);微软的 IP 授权维持至 2032 年,改为非独家,分成也重写。
算力版图上的其他玩家
- Amazon(AWS):投资 OpenAI,并签下多年期云合约。
- Oracle:在 Abilene 旗舰站交付 Nvidia GB200 机柜。
- Nvidia:最主要的 GPU 供应商,也是 OpenAI 的投资人。
- SoftBank:Stargate 的主要出资方,也投资 OpenAI。2026 年 10 月完成 300 亿美元追加投资后,累计投资 646 亿美元、持股约 13%(SoftBank 官方公告)。
- Broadcom:和 OpenAI 一起做自研芯片。
自研芯片:把命脉握回手里
多云之外,OpenAI 还往更上游走。它和 Broadcom 合作部署 10GW 的自研加速器,官方规划从 2026 年下半年开始、2029 年底完成,第一款推理芯片叫 Jalapeño。据《华尔街日报》2026 年 10 月报道,Broadcom 正为这项芯片计划筹措超过 500 亿美元融资,仍在初期洽谈。
动机很单纯:算力长期被 Nvidia 绑住,成本高、供应紧。自研成功,就能把命脉多握回一点;但这条路同样烧钱又有变数。产品方面的介绍看 OpenAI 有哪些产品,供应链看 AI 硬件供应链一条龙。
这场豪赌的风险
主导 Stargate 让 OpenAI 握有主导权,也带来沉重的财务压力:上千亿美元的承诺要有人出钱,数据中心要有电、有地,芯片也要另外找钱。
相较纯租用现有云服务,这套多方建设模式资本承诺较重、落地风险也较高。
小企鹅的总结
OpenAI 的算力故事是一个「去单一化」的过程:从绑定微软,到主导 Stargate 合资建设、横跨多家云服务商、再到自研芯片。
看它的算力新闻时,先分清楚哪些「已经运行」,哪些只是「宣布要建」。两者的落差,就是这场豪赌真正的风险。