AI 模型再聰明,背後都要燒掉海量運算資源。對 OpenAI 來說,算力決定它能跑多快、長多大。想先認識這家公司,可以從 OpenAI 是什麼公司 開始。
一句話記住這條主線:OpenAI 從「微軟獨家」走向「主導 Stargate 合資建置,加上多雲多夥伴」。
Stargate:喊很大,真正運轉的還很少
Stargate 是 OpenAI 算力戰略的招牌,但大部分容量還在工地上。
它在 2025 年初宣布,是 OpenAI、SoftBank、Oracle 與中東主權基金 MGX 共同出資的合資公司。OpenAI 負責營運,SoftBank 負責財務,Oracle 是主要的算力與系統夥伴,各站點則由不同開發商承建。官方目標是數年內在美國投入約 5,000 億美元,建設 10GW 的資料中心算力。
美國規劃七個站點(狀態依 Epoch AI 2026 年 4 月的衛星影像估算):
| 站點 | 狀態 |
|---|---|
| 德州 Abilene(旗艦站) | 部分運轉 |
| 德州 Milam County、Shackelford County | 施工中 |
| 新墨西哥 Doña Ana County | 施工中 |
| 俄亥俄 Lordstown | 已整地,大型資料中心施工未明 |
| 威斯康辛 Port Washington | 施工中 |
| 密西根 Saline Township | 施工中 |
Epoch AI 在 2026 年 4 月估算 Abilene 約 0.3GW 在運轉;官方沒有公布即時容量。Epoch 預估七站合計規劃容量逾 9GW,各站時程不同。
海外則透過「OpenAI for Countries」擴展:阿聯已有正式計畫,阿根廷簽了意向書。據 CNBC 報導,英國的 Stargate UK 在 2026 年 4 月因電價與監管疑慮暫停,截至 2026 年 10 月未見恢復消息。
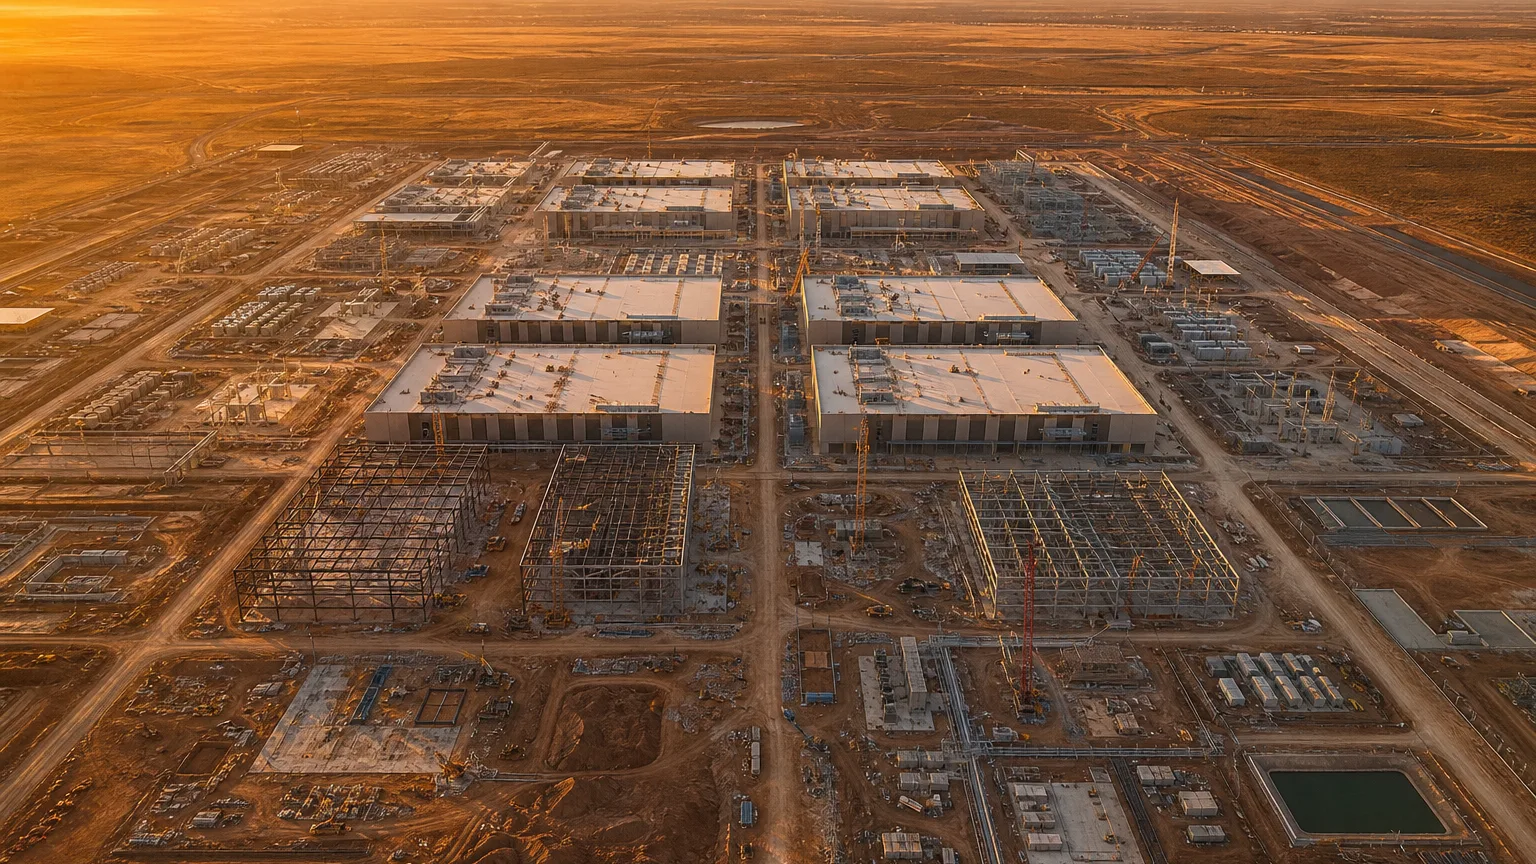
大型 AI 資料中心園區的空拍示意,廠房與周邊還在施工的工地,讓「算力軍備競賽」有了具體的樣子。
微軟改約:從獨家到多雲
微軟不再是 OpenAI 的獨家雲端,但仍是最重要的那一家。
2026 年 4 月雙方改約:OpenAI 可在其他雲端服務客戶,產品原則上優先在 Azure 推出(微軟無法或選擇不支援時例外);微軟的 IP 授權維持至 2032 年,改為非獨家,分潤也重寫。
算力版圖上的其他玩家
- Amazon(AWS):投資 OpenAI,並簽下多年期雲端合約。
- Oracle:在 Abilene 旗艦站交付 Nvidia GB200 機櫃。
- Nvidia:最主要的 GPU 供應商,也是 OpenAI 的投資人。
- SoftBank:Stargate 的主要出資方,也投資 OpenAI。2026 年 10 月完成 300 億美元追加投資後,累計投資 646 億美元、持股約 13%(SoftBank 官方公告)。
- Broadcom:和 OpenAI 一起做自研晶片。
自研晶片:把命脈握回手裡
多雲之外,OpenAI 還往更上游走。它和 Broadcom 合作部署 10GW 的自研加速器,官方規劃從 2026 下半年開始、2029 年底完成,第一款推理晶片叫 Jalapeño。據《華爾街日報》2026 年 10 月報導,Broadcom 正替這項晶片計畫籌措逾 500 億美元融資,仍在初期洽談。
動機很單純:算力長期被 Nvidia 綁住,成本高、供應緊。自研成功,就能把命脈多握回一點;但這條路同樣燒錢又有變數。產品面的介紹看 OpenAI 有哪些產品,供應鏈看 AI 硬體供應鏈一條龍。
這場豪賭的風險
主導 Stargate 讓 OpenAI 握有主導權,也帶來沉重的財務壓力:上千億美元的承諾要有人出錢,資料中心要有電、有地,晶片也要另外找錢。
相較純租用既有雲端,這套多方建置模式資本承諾較重、落地風險也較高。
小企鵝的總結
OpenAI 的算力故事是一個「去單一化」的過程:從綁定微軟,到主導 Stargate 合資建置、橫跨多家雲端、再到自研晶片。
看它的算力新聞時,先分清楚哪些「已經運轉」,哪些只是「宣布要蓋」。兩者的落差,就是這場豪賭真正的風險。