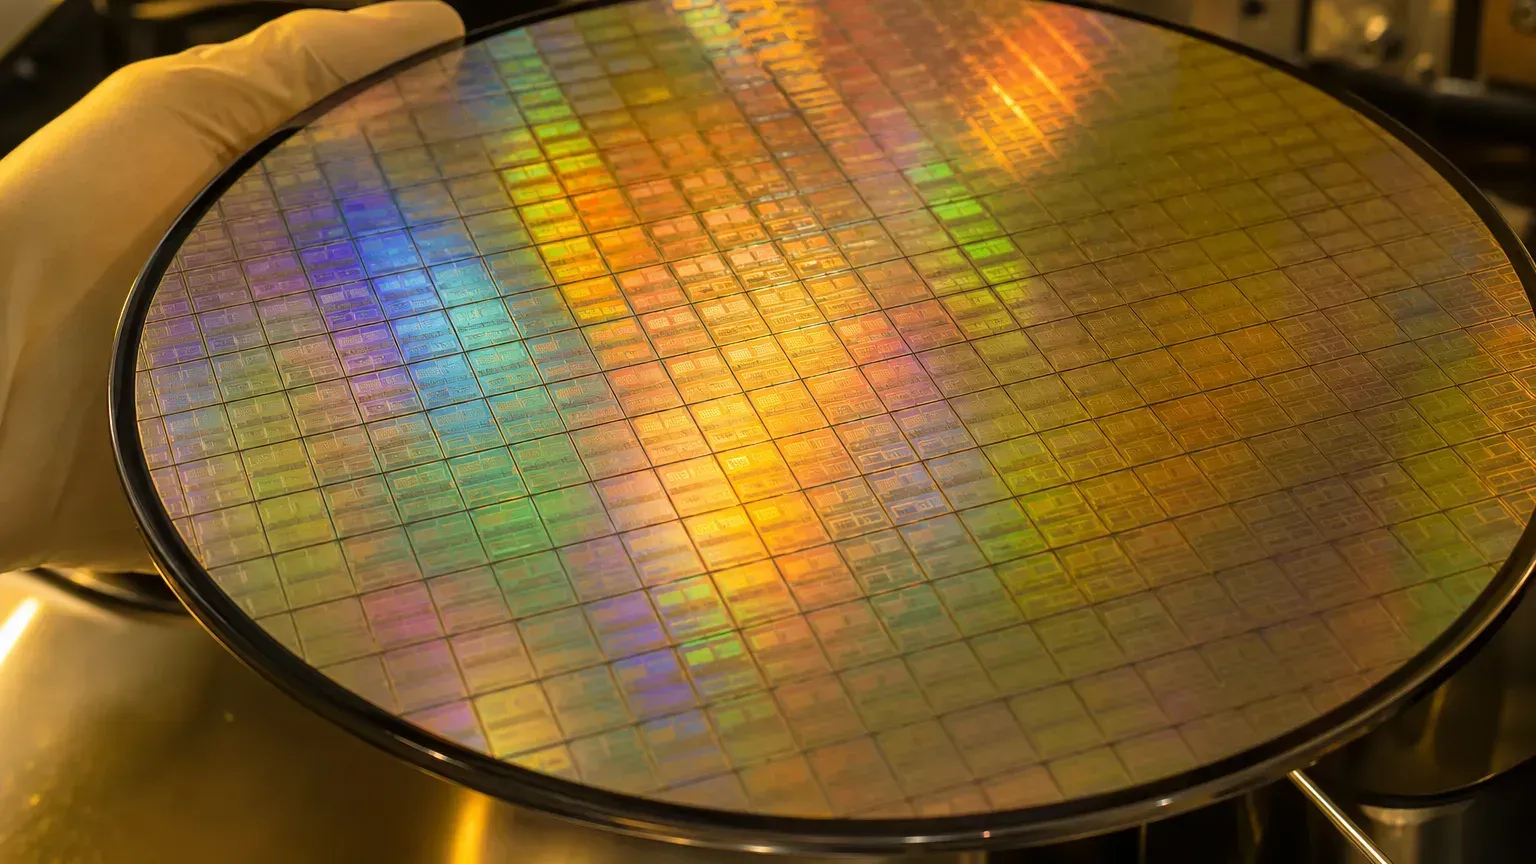
英伟达设计出全世界最抢手的 AI 芯片,却没有一座自己的晶圆厂。苹果、高通也一样,只画设计图,不自己制造。这些芯片大多出自同一家公司:台积电。
这篇是 AI 硬件供应链一条龙 第 4 关「晶圆代工」的入门版:它是什么、为什么成立、谁在做,以及为什么最先进的 AI 芯片几乎都在台湾生产。
晶圆代工是什么?
晶圆代工(foundry)是专门「帮别人把芯片做出来」的生意。
很多公司只负责设计芯片、不自己盖工厂,这类公司叫 fabless(无厂半导体公司),英伟达、苹果、高通都是。它们把设计图交给晶圆代工厂生产;台积电采用纯代工模式,不卖自有品牌芯片。
打个比方:fabless 公司像设计菜单的名厨,台积电像照各家食谱做菜的中央厨房,自己不开餐厅抢生意。
核心数据快照
市占为研究机构估计。
| 主题 | 数值 | 时点/来源 |
|---|---|---|
| 台积电全球晶圆代工市占 | 72.5%(营收口径) | TrendForce,2026 Q2 |
| 第二到第五名 | 三星 5.9%、中芯 5.4%、联电 3.9%、GlobalFoundries 3.2% | 同上 |
| 台积电先进制程占比 | 7 纳米以下占其晶圆营收 77% | 台积电官方,2026 Q2 |
| 台积电 2026 资本支出 | 600–640 亿美元 | 台积电官方,2026 年 7 月上调 |
| 台湾最先进半导体占比 | 估逾九成 | CSIS,截至 2023 |
代工模式:设计与制造的分工
早年芯片大厂多是 IDM(整合元件制造商),设计、制造、销售一手包办,英特尔是代表。问题是盖一座先进晶圆厂动辄上百亿美元,不是每家设计公司都负担得起。
台积电 1987 年开创「纯晶圆代工」模式:只做制造,不卖自有品牌芯片,因此不和客户竞争。这个定位让英伟达、苹果敢把最机密的设计交出来;设计公司专心创新,代工厂专心把良率与产能做到极致,整个产业因此跑得更快。
谁在做晶圆代工
台积电是龙头,最先进制程几乎由它包办。三星排第二,代工和自家芯片部门并存。中芯约居第三,以成熟制程为主。联电和 GlobalFoundries 主攻成熟与特殊制程。英特尔近年重启代工(Intel Foundry),2026 年第 2 季度对外客户的代工营收约 2.93 亿美元,仍在追赶。
市占会因为「算不算自家芯片部门」「用营收还是产能」而差很多,这里用的是研究机构的纯代工营收口径。
先进制程 vs 成熟制程
制程节点(如 5 纳米、3 纳米、2 纳米)可粗略理解成技术世代。数字越小,通常代表同样面积塞进越多晶体管、越省电,但也越贵越难做。业界常把 7 纳米以下称为先进制程,高端 AI 芯片几乎都用这一级。
28 纳米以上的成熟制程一样需求庞大,车用芯片、面板驱动、电源管理都靠它。越先进不一定越合适,要看用在哪里。想深入了解 2 纳米与 GAA,看 先进制程;想了解制造设备,看 ASML 与光刻设备。
为什么集中在台湾,又怎么分散
最先进的晶圆代工高度集中在台湾,原因有三层:台积电纯代工模式积累的客户与技术;新制程量产需要研发、设备、材料、人才紧密相邻,台积电的最先进制程(如 2 纳米)都先在台湾量产;台湾已形成完整供应链与厂区集群。
为了分散风险、贴近客户,台积电也往海外扩厂。美国亚利桑那州的总投资规划为 2,650 亿美元(2026 年 7 月再加码 1,000 亿),一厂已量产 4 纳米,后续厂区规划 3 纳米、2 纳米与先进封装。日本熊本一厂做特殊制程,二厂规划 3 纳米、2028 年量产;德国德累斯顿则锁定车用与工业芯片。
不过台积电同时在台湾兴建 13 座先进制程与封装厂,最尖端的量产核心仍在台湾。这也是 整条供应链 地缘风险的根源;想看台湾整条半导体分工,看 台湾半导体供应链。
小企鹅的总结
晶圆代工的本质,是把芯片产业拆成设计与制造两半:fabless 专心设计,foundry 专心制造。
台积电靠「不和客户抢生意」的纯代工模式起家,再用领先制程与产业集群坐稳龙头。结果是,全球最先进的 AI 芯片几乎都在台湾制造,台湾也因此成为 AI 供应链最关键、也最被全世界紧盯的一环。