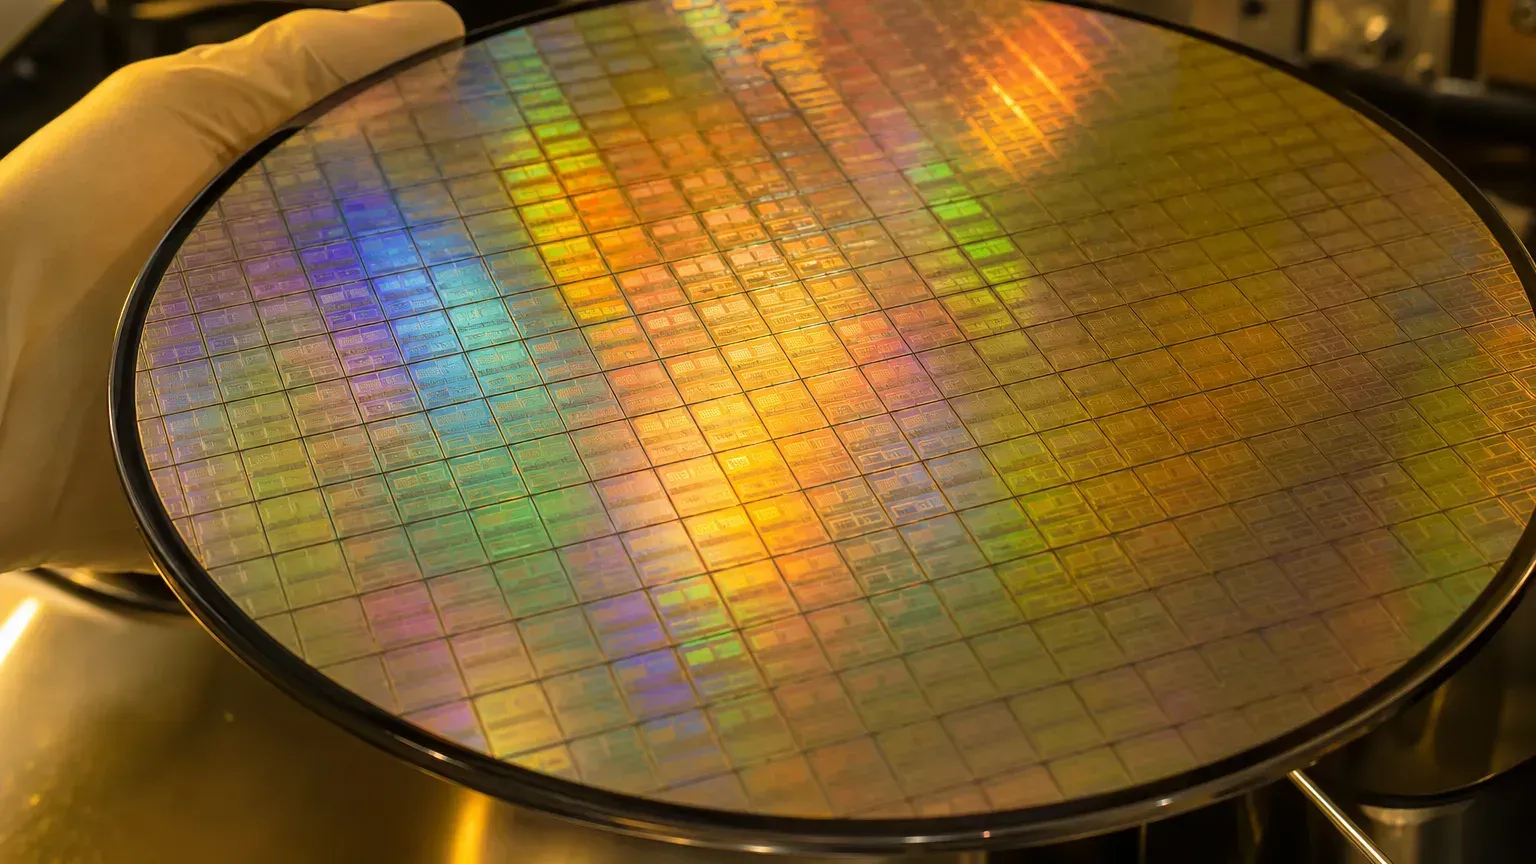
NVIDIA 設計出全世界最搶手的 AI 晶片,卻沒有一間自己的晶圓廠。蘋果、高通也一樣,只畫設計圖,不自己製造。這些晶片多半出自同一家公司:台積電。
這篇是 AI 硬體供應鏈一條龍 第 4 關「晶圓代工」的入門版:它是什麼、為什麼成立、誰在做,以及為什麼最先進的 AI 晶片幾乎都在台灣生產。
晶圓代工是什麼?
晶圓代工(foundry)是專門「幫別人把晶片做出來」的生意。
很多公司只負責設計晶片、不自己蓋工廠,這類公司叫 fabless(無廠半導體公司),NVIDIA、蘋果、高通都是。它們把設計圖交給晶圓代工廠生產;台積電採純代工模式,不賣自有品牌晶片。
打個比方:fabless 公司像設計菜單的名廚,台積電像照各家食譜做菜的中央廚房,自己不開餐廳搶生意。
核心數據快照
市占為研調機構估計。
| 主題 | 數值 | 時點/來源 |
|---|---|---|
| 台積電全球晶圓代工市占 | 72.5%(營收口徑) | TrendForce,2026 Q2 |
| 二到五名 | 三星 5.9%、中芯 5.4%、聯電 3.9%、GlobalFoundries 3.2% | 同上 |
| 台積電先進製程占比 | 7 奈米以下占其晶圓營收 77% | 台積電官方,2026 Q2 |
| 台積電 2026 資本支出 | 600–640 億美元 | 台積電官方,2026 年 7 月上修 |
| 台灣最先進半導體占比 | 估逾九成 | CSIS,截至 2023 |
代工模式:設計與製造的分工
早年晶片大廠多是 IDM(整合元件製造商),設計、製造、銷售一手包辦,英特爾是代表。問題是蓋一座先進晶圓廠動輒上百億美元,不是每家設計公司都養得起。
台積電 1987 年開創「純晶圓代工」模式:只做製造,不賣自有品牌晶片,因此不和客戶競爭。這個定位讓 NVIDIA、蘋果敢把最機密的設計交出來;設計公司專心創新,代工廠專心把良率與產能做到極致,整個產業因此跑得更快。
誰在做晶圓代工
台積電是龍頭,最先進製程幾乎由它包辦。三星排第二,代工和自家晶片部門並存。中芯約居第三,以成熟製程為主。聯電和 GlobalFoundries 主攻成熟與特殊製程。英特爾近年重啟代工(Intel Foundry),2026 年第 2 季對外客戶的代工營收約 2.93 億美元,仍在追趕。
市占會因為「算不算自家晶片部門」「用營收還是產能」而差很多,這裡用的是研調機構的純代工營收口徑。
先進製程 vs 成熟製程
製程節點(如 5 奈米、3 奈米、2 奈米)可粗略理解成技術世代。數字越小,通常代表同樣面積塞進越多電晶體、越省電,但也越貴越難做。業界常把 7 奈米以下稱為先進製程,高階 AI 晶片幾乎都用這一級。
28 奈米以上的成熟製程一樣需求龐大,車用晶片、面板驅動、電源管理都靠它。越先進不一定越合適,要看用在哪裡。想深入了解 2 奈米與 GAA,看 先進製程;想了解製造設備,看 ASML 與微影設備。
為什麼集中在台灣,又怎麼分散
最先進的晶圓代工高度集中在台灣,原因有三層:台積電純代工模式累積的客戶與技術;新製程量產需要研發、設備、材料、人才緊密相鄰,台積電的最先進製程(如 2 奈米)都先在台灣量產;台灣已形成完整供應鏈與廠區群聚。
為了分散風險、貼近客戶,台積電也往海外擴廠。美國亞利桑那州的總投資規劃為 2,650 億美元(2026 年 7 月再加碼 1,000 億),一廠已量產 4 奈米,後續廠區規劃 3 奈米、2 奈米與先進封裝。日本熊本一廠做特殊製程,二廠規劃 3 奈米、2028 年量產;德國德勒斯登則鎖定車用與工業晶片。
不過台積電同時在台灣興建 13 座先進製程與封裝廠,最尖端的量產核心仍在台灣。這也是 整條供應鏈 地緣風險的根源;想看台灣整條半導體分工,看 台灣半導體供應鏈。
小企鵝的總結
晶圓代工的本質,是把晶片產業拆成設計與製造兩半:fabless 專心設計,foundry 專心製造。
台積電靠「不和客戶搶生意」的純代工模式起家,再用領先製程與產業群聚坐穩龍頭。結果是,全球最先進的 AI 晶片幾乎都在台灣製造,台灣也因此成為 AI 供應鏈最關鍵、也最被全世界緊盯的一環。