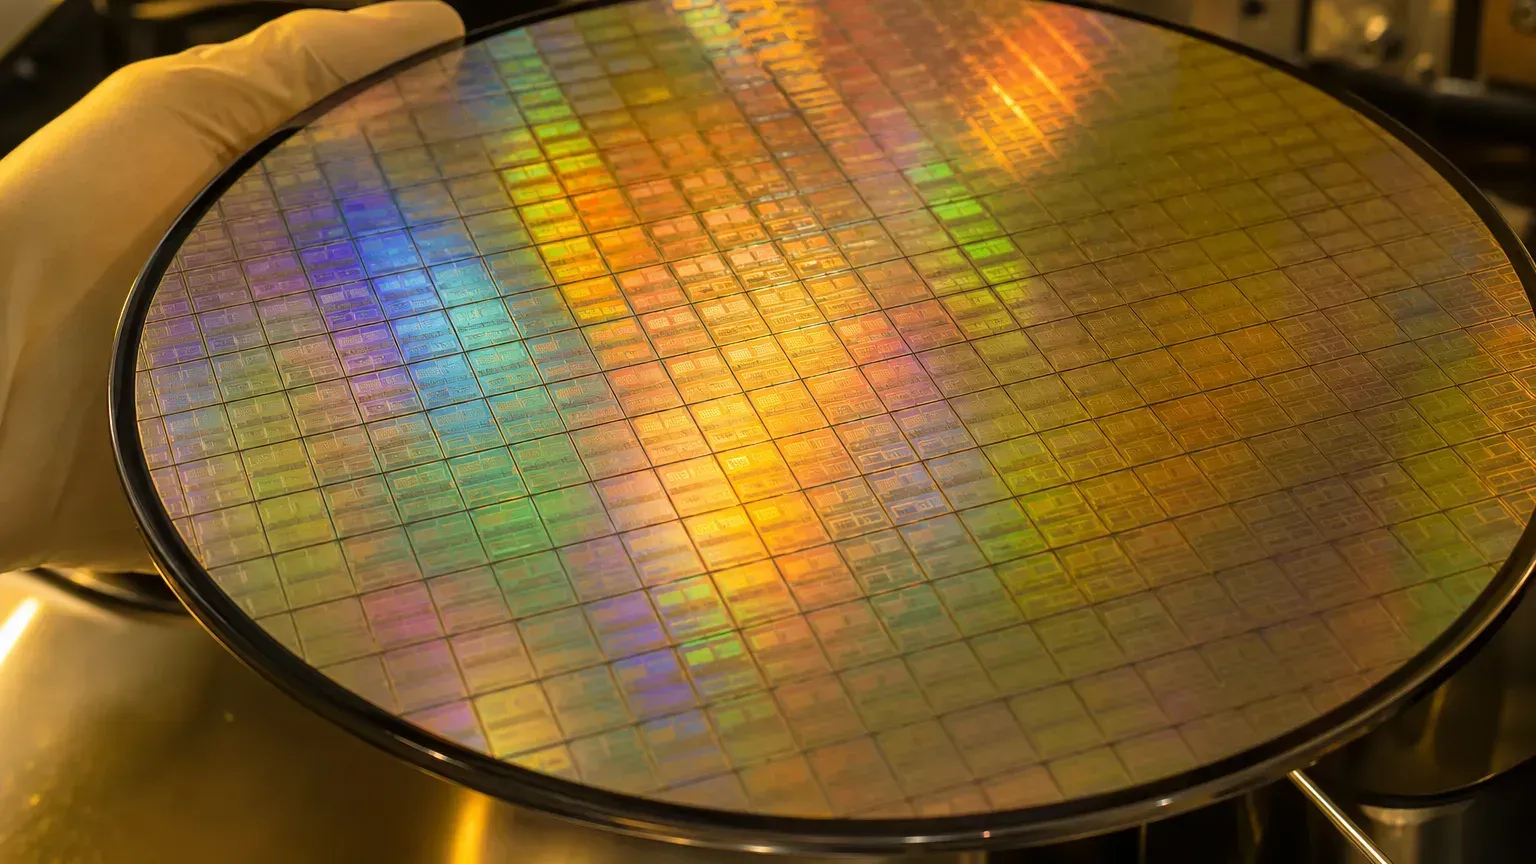
NVIDIA は世界で最も引く手あまたの AI チップを設計しているが、自前のウェハ工場は1つも持っていない。Apple や Qualcomm も同じで、設計図を描くだけで自分では製造しない。こうしたチップの多くは、同じ1社から生まれている。TSMC だ。
この記事は AI ハードウェアサプライチェーン総まとめ の第4関「ファウンドリ」の入門版だ。ファウンドリとは何か、なぜ成り立つのか、誰が担っているのか、そしてなぜ最先端の AI チップがほぼ台湾で生産されているのかを見ていく。
ファウンドリとは何か
ファウンドリ(foundry)は、もっぱら「他社のためにチップを作る」ビジネスだ。
多くの企業はチップの設計だけを担い、自前の工場を建てない。こうした企業を fabless(ファブレス半導体企業)と呼び、NVIDIA、Apple、Qualcomm がその例だ。設計図をファウンドリに渡して生産させる。TSMC は純ファウンドリモデルを採り、自社ブランドのチップは売らない。
たとえるなら、fabless 企業はメニューを考える名シェフ、TSMC は各店のレシピどおりに料理を作るセントラルキッチンで、自分でレストランを開いて客を奪うことはしない。
コアデータのスナップショット
シェアは調査会社の推計値。
| テーマ | 数値 | 時点/出典 |
|---|---|---|
| TSMC の世界ファウンドリシェア | 72.5%(売上高ベース) | TrendForce、2026 Q2 |
| 2〜5位 | Samsung 5.9%、SMIC 5.4%、UMC 3.9%、GlobalFoundries 3.2% | 同上 |
| TSMC の先端プロセス比率 | 7nm 以下がウェハ売上高の 77% | TSMC 公式、2026 Q2 |
| TSMC の2026年設備投資 | 600〜640 億ドル | TSMC 公式、2026年7月に上方修正 |
| 最先端半導体に占める台湾の比率 | 推計9割超 | CSIS、2023年時点 |
ファウンドリモデル:設計と製造の分業
かつての大手チップ企業の多くは IDM(垂直統合型デバイスメーカー)で、設計・製造・販売をすべて自社で担っていた。代表例が Intel だ。問題は、先端のウェハ工場を1つ建てるのに数百億ドル規模がかかり、すべての設計会社が負担できるわけではないことだ。
TSMC は1987年に「純ファウンドリ」モデルを切り拓いた。製造だけを行い、自社ブランドのチップは売らないため、顧客と競合しない。この立ち位置があるからこそ、NVIDIA や Apple は最も機密性の高い設計を託せる。設計会社はイノベーションに専念し、ファウンドリは歩留まりと生産能力を極限まで高めることに専念する。その結果、産業全体がより速く進むようになった。
誰がファウンドリを担っているのか
TSMC が首位で、最先端プロセスはほぼこの会社が担っている。Samsung は2位で、ファウンドリと自社チップ部門を併せ持つ。SMIC はおよそ3位で、成熟プロセスが中心だ。UMC と GlobalFoundries は成熟プロセスと特殊プロセスに注力している。Intel は近年ファウンドリ事業(Intel Foundry)を再始動し、2026年第2四半期の外部顧客向けファウンドリ売上高は約 2.93 億ドルで、まだ追い上げの段階にある。
シェアは「自社チップ部門を含めるか」「売上高と生産能力のどちらで測るか」で大きく変わる。ここでは調査会社の純ファウンドリ売上高ベースを使っている。
先端プロセス vs 成熟プロセス
プロセスノード(5nm、3nm、2nm など)はおおまかに技術世代と理解できる。数字が小さいほど、ふつう同じ面積により多くのトランジスタを詰め込め、省電力になるが、より高価で作るのも難しい。業界はよく 7nm 以下を先端プロセスと呼び、ハイエンドの AI チップはほぼこの階層を使う。
28nm 以上の成熟プロセスにも同じく膨大な需要があり、車載チップ、ディスプレイドライバ、電源管理がそれに頼っている。先端であるほど適しているとは限らず、用途しだいだ。2nm や GAA を深く知りたいなら 先端プロセス を、製造装置を知りたいなら ASML と露光装置 を見てほしい。
なぜ台湾に集中するのか、そしてどう分散するのか
最先端のファウンドリが台湾に高度に集中している理由は3層ある。TSMC が純ファウンドリモデルで積み上げた顧客と技術。新しいプロセスの量産には研究開発、設備、材料、人材が密接に近接している必要があり、TSMC の最先端プロセス(2nm など)はいずれもまず台湾で量産されること。そして台湾がすでに完成したサプライチェーンと工場の集積を形成していることだ。
リスク分散と顧客への近接のため、TSMC は海外にも工場を広げている。米アリゾナ州の総投資計画は 2,650 億ドル(2026年7月に 1,000 億ドルを追加)で、第1工場はすでに 4nm を量産し、後続の工場では 3nm、2nm と先端パッケージングを計画している。日本の熊本第1工場は特殊プロセスを担い、第2工場は 3nm を計画、2028年に量産予定だ。ドイツのドレスデンは車載・産業用チップを対象とする。
ただし TSMC は同時に台湾で先端プロセスとパッケージングの工場を13棟建設しており、最先端の量産の中核はなお台湾にある。これが サプライチェーン全体 の地政学リスクの根源だ。台湾の半導体分業全体を見たいなら 台湾の半導体サプライチェーン を見てほしい。
小企鵝(Penchan)のまとめ
ファウンドリの本質は、チップ産業を設計と製造の2つに分けることにある。fabless は設計に、foundry は製造に専念する。
TSMC は「顧客と商売を奪い合わない」純ファウンドリモデルで出発し、先行するプロセスと産業集積で首位を固めた。その結果、世界で最も先端の AI チップはほぼすべて台湾で製造され、台湾は AI サプライチェーンで最も重要で、世界から最も注視される結節点になった。