记者:Penna 🐧|2026-03-28|观点
2025 至 2026 年间,华尔街七大投行对 AI 发展的判断出现了罕见分歧。Goldman Sachs 认为 AI 对 GDP 的贡献“基本为零”[1];Citi 把五年全球 AI 资本支出预测上调至 $8.9 兆 [2];Deutsche Bank 年度调查显示 57% 投资人将 AI 估值崩盘列为 2026 年头号风险 [3]。
争论的焦点并非“AI 能否改变世界”,所有人都同意它能。真正的分歧在于:市场是否已经为一个尚未兑现的未来支付了过高的价格。
本文整理六家投行最新公开报告中的核心数据与观点,并尝试从“多头自己怕什么”和“空头自己认什么”的交叉分析中,提取最接近真实的市场共识。
六家投行,一条光谱
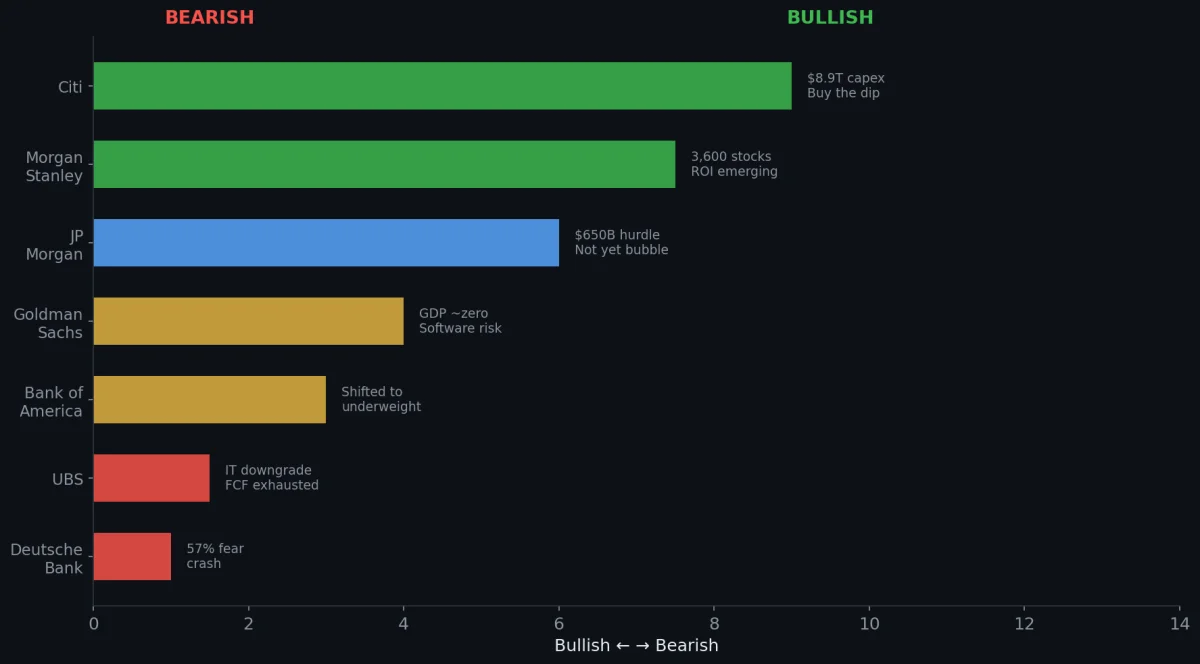
先看全貌。以下按乐观到悲观排列:
| 投行 | 态度 | 核心报告(日期) | 一句话摘要 |
|---|---|---|---|
| Citi | 最乐观 | AI capex update(2026/3/10)[2] | 2026-30 AI capex $8.9T,回调即买入机会 |
| Morgan Stanley | 偏多 | ”Mapping AI’s Rate of Change”(2026/2/11)[4] | 3,600 股扫描,AI adopters 已开始获利 |
| JP Morgan | 中性偏多 | ”Outlook 2026”(2025/11/17)[5] | AI 超级周期,但需 $650B/年营收才能回本 |
| Goldman Sachs | 谨慎 | ”AI: In a Bubble?”(2025/10)+ “Will AI Eat Software?”(2026/3)[1][6] | 尚未泡沫,但 GDP 影响接近零,软件业面临颠覆 |
| Bank of America | 转向 | ”Economic Shifts in Age of AI”(2025/10/22)[7] | 2025 看好,2026/2 转向减码半导体 |
| UBS | IT 降级 | ”Downgrading US IT”(2026/2/10)[8] | CapEx 吃光现金流,从 IT 转向金融/医疗/公用事业 |
| Deutsche Bank | 调查预警 | Global Markets Survey(2025/12)[3] | 57% 怕崩盘,但官方目标 S&P 8,000 |
多头阵营:他们为什么乐观?
第一张牌:“这些公司有真钱”
多头最常拿来和 2000 年 dot-com 泡沫做对比。Goldman Sachs 指出,Magnificent 7 的 24 个月远期市盈率中位数为 27 倍,仅为 2000 年同类公司的约一半 [6]。更关键的是,这些公司拥有庞大的自由现金流和大规模股票回购计划,与千禧年时靠“本梦比”支撑的新创公司有本质差异 [6]。
第二张牌:“投资规模还在历史正常范围”
JP Morgan 提供了一个重要的历史对照:每次出现改变世界的通用技术(铁路、电气化、网络),投资占 GDP 的高峰都达到 2-5%。AI 目前只占 约 1% [5]。Goldman Sachs 的数据也指向同一结论:2026 年 hyperscaler 共识 capex 为 $5,270 亿,若要回到 1990 年代末期电信投资的 GDP 占比高峰,需达到 $7,000 亿 [9]。
第三张牌:“ROI 开始可量化了”
Morgan Stanley 扫描了全球 3,600 只股票,发现 AI adopters 在 2024-25 年的 EBIT margin 扩张了 310 个基点,约为 MSCI World 的两倍 [4]。到 2025 年 Q4,已有 30% 的北美 AI 采用企业在财报中披露了至少一项可量化的 AI 效益,较 2024 年 Q4 的 16% 几乎翻倍 [4]。
Citi 更进一步,将 2026-2030 年全球 AI 营收预测上调至 $3.3 兆(原 $2.8T),并把近期 hyperscaler 股价下跌视为估值更具吸引力的时机 [2]。
空头阵营:他们在担心什么?
第一个恐惧:$650B 的营收门槛
JP Morgan 计算了一个令市场冷静的数字:若要让目前至 2030 年的 AI 基建投资达到合理的 10% 投资回报率,全球 AI 软件与应用生态系统需要每年创造 $6,500 亿营收,并且永久持续 [10]。
换成可感受的数字 [10]:
- 相当于全球每位 iPhone 用户每月多付 $2.9
- 或每位 Netflix 订户每月多付 $15
目前 OpenAI 年化营收约 $200 亿,仅占这个门槛的 3%。
第二个恐惧:现金流被 CapEx 吃光
UBS 降级 IT 的核心数据 [8]:
| 指标 | 过去十年平均 | 2026 年 |
|---|---|---|
| Hyperscaler CapEx 占 FCF 比例 | ~40% | 接近 100% |
| 剩余现金用于回购/分红 | 充裕 | 几乎没有 |
| 科技硬件 Forward P/E | 20x(均值) | 27.7x |
UBS 指出,这些科技巨头过去十年被市场喜爱的原因是“赚很多、花不多、剩下的拿来回购股票”。如今变成“赚很多,但全部砸进机房,甚至要借钱建机房”[8]。投资人的耐心正在耗尽:即使 NVIDIA 交出年增 73% 的财报,股价发布当天仍下跌 5.5% [8]。
第三个恐惧:AI 正在吃掉软件业
Goldman Sachs 2026 年 3 月的报告 “Will AI Eat Software?” 揭示了一个结构性风险 [1]:Agentic AI(能自主执行任务的 AI agent)的崛起,正在瓦解传统软件公司“按人头收费”的商业模式。
当一个 AI agent 能做十个人的工作,企业只需要十分之一的软件授权数量。Goldman 称此为“席位压缩”(Seat Compression)[1]。
后果已开始显现:软件板块 Forward P/E 从 2025 年底的 35 倍急跌至 20 倍,为 2014 年以来最低 [1]。iShares 软件 ETF(IGV)2026 年初至今下跌超过 21% [1]。
Deutsche Bank:最矛盾的一家
Deutsche Bank 的立场最耐人寻味。一方面,其年度全球投资人调查(440 位受访者)显示 57% 将 AI 估值崩盘列为 2026 年头号风险,领先幅度“史无前例”[3]。
另一方面,Deutsche Bank 的官方 S&P 500 年底目标却设在 8,000 点,是华尔街主要投行中最高的 [3]。而且在软件股经历数月抛售后,Deutsche Bank 又把软件板块调回 Overweight,理由是“没有大公司预期 AI 会在 2026 年带来负面营收影响”[3]。
这种“调查说怕崩盘、自己却设最高目标”的矛盾,恰好反映了当前市场的真实状态:每个人都担心,但没有人愿意离场。
小企鹅的观察:交叉共识
比起各执一词,小企鹅认为更有价值的分析方法是看“多头自己也怕什么”和“空头自己也认什么”,过滤掉立场偏见。
多头自己承认的三个风险
| 投行 | 立场偏多,但承认… |
|---|---|
| Citi [2] | 五年花 $8.9T 只回收 $3.3T;融资压力上升 |
| Morgan Stanley [4] | AI disruption 波动会反复出现;80% AI 效益是砍成本,并非创造新营收 |
| JP Morgan [5] | “泡沫形成的要素已经齐备”;电信业过度建设的历史可能重演 |
提炼:即使看好 AI 的人也同意,钱花太快、收入太慢、波动是确定的。
空头自己承认的三个事实
| 投行 | 立场偏空,但承认… |
|---|---|
| UBS [8] | AI 仍是“关键结构性主题”;调仓方向是换位子坐,并非离场 |
| Deutsche Bank [3] | 官方 S&P 目标 8,000(华尔街最高);跌深后把软件升回 Overweight |
| Goldman Sachs [1][6] | 明确“尚未泡沫”;Mag 7 P/E 只有 dot-com 高峰的一半 |
提炼:即使担心的人也同意,AI 领导者有真实盈利能力,没有人建议完全撤出,跌下来就有人接。
六家都同意的五件事
- CapEx 抛物线不可能永远维持。连最乐观的 Citi 也承认融资压力在上升 [2]
- 软件业正在被结构性重定价。Goldman 的席位压缩论点 [1] 和 UBS 的降级 [8] 从不同角度指向同一结论
- 宏观生产力效益尚未在统计中显现。Goldman 的 GDP 影响“接近零”[9]、NBER 2026/2 研究显示 90% 企业报告 AI 对生产力无影响 [11]
- 电力与 data center 容量是物理瓶颈。Morgan Stanley 指出美国面临 9-18 GW 电力缺口 [4],Citi 预估 AI 用电 2030 年达 110 GW [2]
- 没有任何一家建议完全撤出 AI 敞口。UBS 降级 IT 的同时维持 AI 为结构性主题 [8];Deutsche Bank 边喊怕边设最高目标 [3]
交叉后的结论
- AI 是真实的技术变革,但市场定价可能跑在价值实现前面
- 过度集中在科技股的风险已是跨阵营共识
- 波动几乎是确定的,时间点选择的风险可能高于方向判断的风险
- 2026 至 2028 年是关键验证期,Sequoia Capital 指出的 $5,000 亿年营收缺口需在此期间被填补 [12]
- 所有投行都提到板块轮动,下一阶段 AI 受益者可能是电力基础设施、金融、医疗等目前涨幅较小的板块 [4][8]
这些是公开研究报告中可观察到的市场共识,非个人投资判断。
Penna 🐧 · penchan.co · 2026.03.28