「HBM 缺貨」「HBM 概念股」是這幾年財經版的常客。但 HBM 這顆記憶體到底是誰在做?台股那一票「HBM 概念股」又在做什麼?
這篇先講誰在做 HBM 本體、台灣站在哪裡,再拆解台廠在封裝、測試等環節的角色。這是 HBM 那一關 的概念股延伸版。
先講結論:台灣不做 HBM 本體
HBM(高頻寬記憶體)本體由三家寡占:韓國的 SK 海力士、三星,以及美國的美光,沒有台灣本土公司。美光在台灣製造 DRAM 並擴充 HBM 相關產能,但美光是美國公司,不是台股本土廠。
所以「HBM 概念股」多數扮演周邊角色:把 GPU 和 HBM 綁在一起的封裝、晶片測試、載板與設備。
核心數據快照
| 主題 | 數值 | 時點/來源 |
|---|---|---|
| HBM 營收市占 | SK 海力士 50%、三星 33%、美光 18% | 2026 年第二季,Counterpoint 估計 |
| HBM4 | 三家都已量產,並通過 NVIDIA Vera Rubin 認證 | 2026 年 6 月,黃仁勳(韓媒報導) |
| 下一代 HBM4E | 已送樣,量產目標 2027 年 | SK 海力士官方;TrendForce 估 2027 下半年放量 |
| 供需 | 2027 年仍供不應求;美光 2027 年絕大部分 HBM 供給已與客戶簽約 | TrendForce 預估;美光官方(2026 年 9 月) |
| 台灣角色 | 封裝、測試、探針卡、載板、設備(非 HBM 本體) | 產業分工 |
HBM 三雄:SK 海力士、三星、美光
SK 海力士營收市占領先,2026 年第二季開始 HBM4 量產出貨,下半年全面拉升產量。三星追得最快,營收市占從 2026 年第一季的 21% 升到第二季的 33%,排名第二。美光排第三,公開表示自家 HBM4 為 NVIDIA Vera Rubin 平台量產。
三家都通過 Rubin 認證之後,比的是誰拿到較多分配、誰的良率高。這直接牽動 HBM 的供應與價格。
HBM 怎麼做:台灣切在哪一段
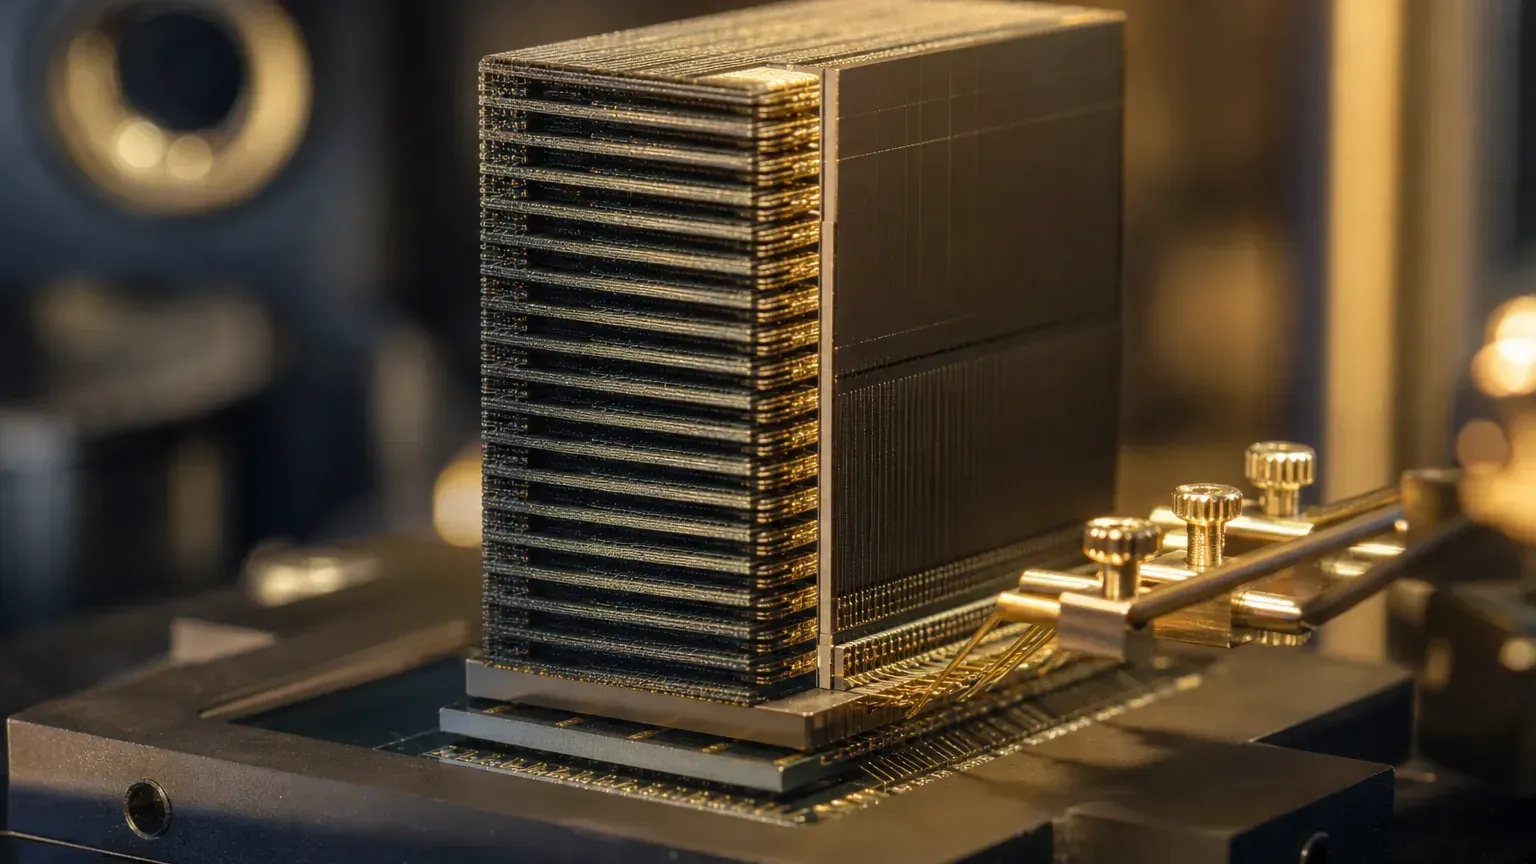
HBM 是把多顆 DRAM 裸晶「垂直堆疊」,用「矽穿孔」(TSV,在晶片上打出的垂直導通孔)連接上下層,再把整疊封好。底部有一顆「base die」負責和 GPU 溝通;據媒體報導,SK 海力士的 HBM4 把這顆交給台積電 12 奈米級製程生產,三星與美光則自製。最後,整顆 HBM 再透過台積電 CoWoS 等先進封裝,和 GPU 封在同一塊基板上。
台灣切入的主要是最後整合:先進封裝與測試。DRAM 堆疊本身是三雄的地盤。
台灣在 HBM 供應鏈的角色
以下按角色歸位,只是產業分工描述。實際對應哪家記憶體大廠、哪個專案,多屬法人推測,列名不代表接單或受惠。
- 先進封裝整合:台積電 CoWoS 把 GPU 和 HBM 綁成一顆模組,也與 SK 海力士合作 HBM4 的 base die。日月光的 VIPack 等平台也能做 ASIC 與 HBM 的高密度整合。
- 封裝與測試:力成做記憶體與邏輯封測,京元電以測試為核心。
- 探針卡與測試介面:旺矽、穎崴、精測,是高速、高腳數測試的關鍵耗材。
- 載板:欣興、景碩、南電。
- 設備與檢測:弘塑、萬潤、辛耘、均華,常被歸入先進封裝設備鏈。
- 設計服務/矽智財:創意提供 HBM 控制器、介面矽智財與 CoWoS 整合設計服務。
「HBM 概念股」怎麼看
台廠多在 HBM 的周邊,和三雄的量級、地位不同,不宜混為一談。這些公司有沒有吃到 HBM 訂單、吃多少,多半沒有公開揭露。本文只描述產業角色與供應鏈分工,不整理受益股、不做個股排名,也不構成投資建議。
小企鵝的總結
HBM 本體在韓、美三雄手上,台灣的位置在它前後的瓶頸環節。看「HBM 概念股」,先弄清每家公司站在供應鏈哪一段、做什麼,把它當成產業地圖,而不是選股清單。