记者:Penna 🐧|2026-03-28|观点
2023 年 ChatGPT 引爆生成式 AI 浪潮至今,美国股市经历了一场高度集中的资本重组。NVIDIA、Microsoft、Alphabet、Meta、Amazon 五家公司合计市值从 $8.25 兆增长至 $16.08 兆,两年净增约 $7.83 兆 [1][2]。这个数字相当于日本全年 GDP。
然而,McKinsey 2025 年全球 AI 调查显示,88% 企业已在至少一个业务环节导入 AI,却只有约 5% 报告看到实质利润影响 [3]。MIT 同年的研究更指出,95% 的 GenAI 试点项目未能实现商业价值 [4]。
市值大幅增长与利润空白之间的落差,是这一轮 AI 行情最核心的矛盾。 本文整合 Goldman Sachs、Morgan Stanley、JP Morgan、McKinsey、Stanford HAI 等机构的公开研究数据,试图描绘这场 AI 资本浪潮的全貌。
谁在这波 AI 浪潮中赚到钱?
直接看数字。以下为五大 AI 受益企业的营收变化:
| 公司 | FY2023 营收 | FY2025 营收 | 两年 YoY | 2025 年末市值 |
|---|---|---|---|---|
| NVIDIA | $27.0B | $130.5B | +383% | ~$4.5T |
| Microsoft | $211.9B | $281.7B | +33% | ~$3.6T |
| Alphabet | $307.4B | $402.8B | +31% | ~$3.8T |
| Meta | $134.9B | $201.0B | +49% | ~$1.7T |
| Amazon | $574.8B | $716.9B | +25% | ~$2.5T |
数据来源:各公司 SEC 10-K/8-K filing [1][2][5][6][7]。NVIDIA FY 截至次年 1 月。
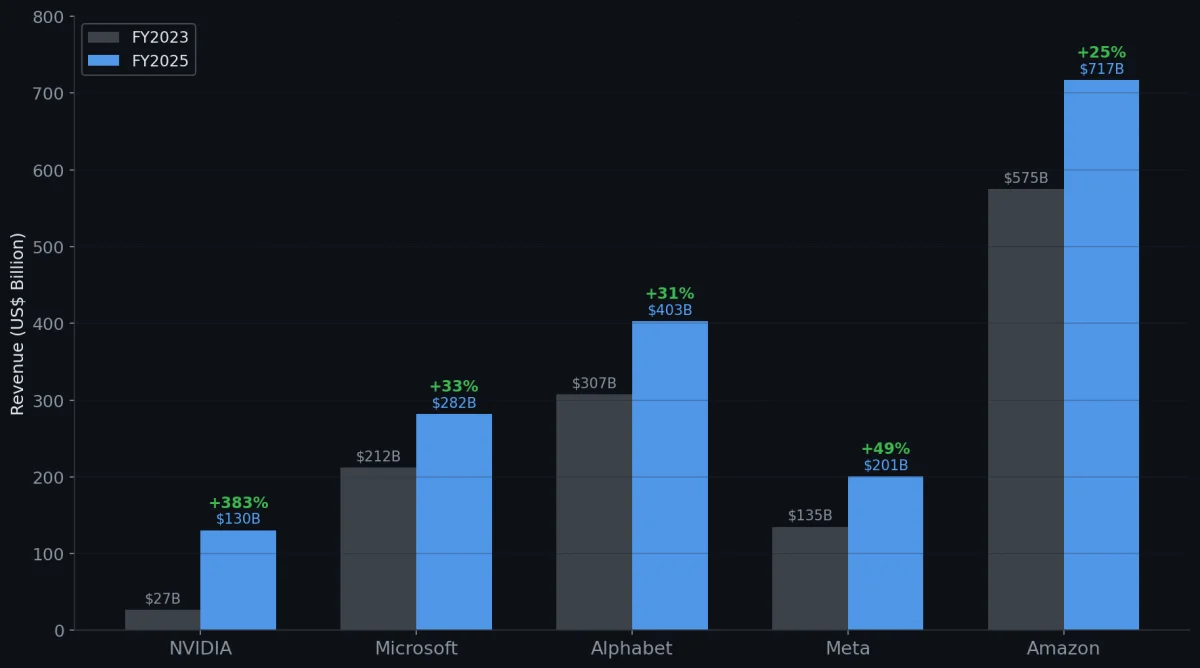
NVIDIA 是最极端的案例,三年营收从 $270 亿增至 $1,305 亿,几乎全部由数据中心 GPU 需求驱动;下一段出货周期也围绕 NVIDIA Blackwell 展开 [1]。但值得注意的是,NVIDIA 约 85% 营收来自六家客户(Microsoft、Google、Amazon、Meta、Oracle、Tesla)[8]。GPU 的买家高度集中在六家科技巨头,并非全球企业普遍采购。
用一个比喻来理解:1849 年加州淘金热中,最赚钱的是卖牛仔裤和十字镐的人,淘金者大多空手而回。这一轮 AI 浪潮中,NVIDIA 就是卖镐的,Hyperscaler 是修路的,而真正拿铲子挖金的一般企业,多数还没找到金矿。
每年 $7,000 亿的基础设施豪赌
推动这波行情的核心引擎是资本支出(Capital Expenditure, CapEx),也就是科技巨头花在建数据中心、买 AI 服务器、建电力设施上的钱。
| 年度 | 五大 Hyperscaler 合计 CapEx | 年增长率 |
|---|---|---|
| 2023 | ~$192B | 基期 |
| 2024 | ~$267B | +39% |
| 2025 | ~$439B | +64% |
| 2026(guidance) | $650-750B | +55-62% |
数据来源:Platformonomics [9]、各公司 Q4 2025 Earnings Call [5][6][7][10]、Goldman Sachs [11]。
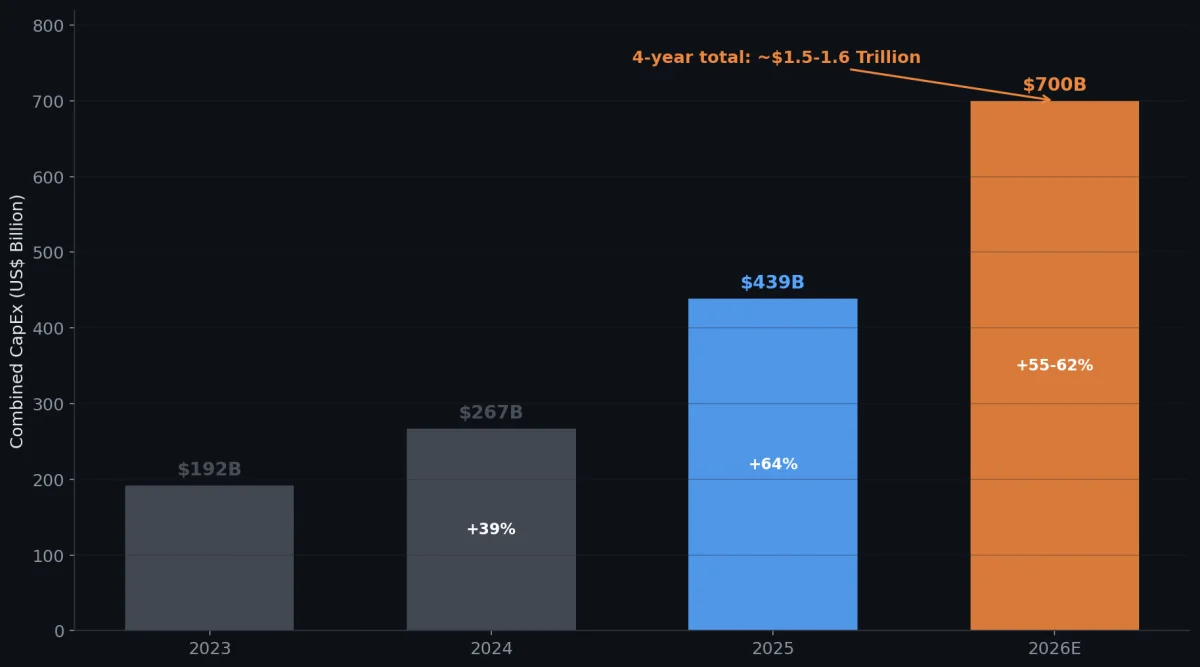
2023 至 2026 年四年累计约 $1.5 至 1.6 兆,相当于美国 GDP 的 2.2% [11]。其中 Amazon 2026 年单独 guidance 就达 $2,000 亿 [7],Alphabet 为 $1,750-1,850 亿 [6]。
这些钱正在改变科技公司的资产结构。过去十年,大型科技公司以“轻资产、高毛利”著称,CapEx 平均只占自由现金流(Free Cash Flow)的 40% 左右 [12]。如今这个比例已接近 100% [12],部分公司甚至需要通过债市融资。UBS 在 2026 年 2 月的报告中将此称为 “AI 利润缺口”(AI Profit Gap),并因此将美国 IT 板块从“Attractive”降级为“Neutral”[12]。
Société Générale 估计,Meta、Alphabet 和 Oracle 在 2026 年需通过债市筹集约 $860 亿 [8]。从“自己赚的钱自己花”转向“借钱建机房”,是一个显著的结构性转变。
这些支出最后会落到整机整柜供应链,尤其是台湾的 AI 服务器代工 厂,这也是为什么 AI CapEx 不只影响软件股估值。
Magnificent 7 主导市场:集中度效应的两面
市场涨幅高度集中在少数几家公司,这是过去三年美股最显著的特征。
| 指标 | 2023 | 2024 | 2025 | 三年累计 |
|---|---|---|---|---|
| Magnificent 7 回报 | +76% | +48% | +23% | ~213% |
| S&P 500(市值加权) | +26% | +25% | +18% | ~86% |
| S&P 500(等权重 RSP) | +14% | +13% | +11% | ~43% |
数据来源:SlickCharts、Capital Group [13]、First Trust [14]。
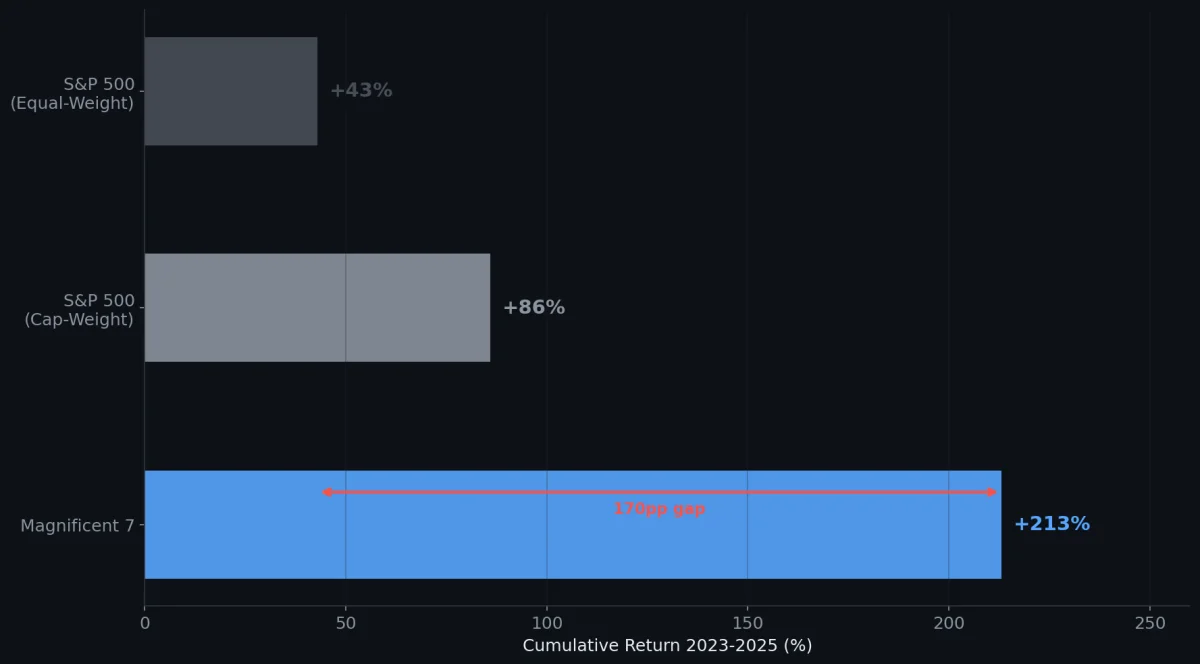
三年累计差距高达 43 个百分点,完全反映了 AI 相关巨头的集中贡献。2023 年,Mag 7 贡献了 S&P 500 约 63% 的总涨幅,S&P 500 中只有 27% 的成分股跑赢指数,是近 30 年最低 [14]。
不过 2025 年出现了一些改善信号。Mag 7 对指数涨幅的贡献从 63% 降至 42%,S&P 500 中其余 493 家企业对指数贡献从 15.7% 升至 58.6% [14]。这可能意味着 AI 效益开始向更广泛的经济板块扩散,也可能只是资金从高估值科技股轮动到防御型板块。是哪一种,目前无法确定。
采用率与获利之间的巨大鸿沟
这是所有研究报告中最一致的发现,也是对 AI 行情持续性最大的问号。
McKinsey 2025 年 11 月调查(1,993 位受访者、105 国)[3]:
- 88% 企业在至少一个业务环节使用 AI(2023 年为 55%)
- 71% 经常使用生成式 AI
- 但只有 39% 将任何 EBIT 增长归因于 AI,其中多数表示贡献不到 5%
- 真正的 AI 高绩效企业仅占 约 6%
Goldman Sachs 资深经济学家 Ronnie Walker 在 2026 年 3 月的研究中更直接指出:“经济整体层面,AI 采用与生产力之间尚无显著关联。” [15] 同一机构的首席经济学家 Jan Hatzius 表示,AI 投资对 2025 年美国 GDP 增长的实际贡献仅约 0.2 个百分点 [15]。
然而,微观层面的数据说了不同的故事。在特定任务上,AI 的效率提升是明确的:软件工程任务完成率提升 26%、初阶开发者生产力提升 21-40% [16];核心编码效率提升 55% [17]。Goldman 自己的报告也指出,在已量化 AI 影响的管理团队中,中位效率提升约 30% [15]。
差距在于“任务层面有效”与“企业层面获利”之间的转换。McKinsey 指出,近三分之二的企业仍停留在试点阶段,尚未具备跨部门规模化部署的能力 [3]。多数企业只是把新工具叠在旧流程上,没有重新设计工作流程。
一个关键的成本面变化:Stanford HAI 报告显示,达到 GPT-3.5 水准的 inference 成本从 2022 年 11 月的每百万 token $20 降至 2024 年 10 月的 $0.07,降幅达 280 倍 [16]。工具越来越便宜,门槛在快速下降。问题是转折点何时到来。
CEO 怎么说?
管理层在财报电话会议上的表态,反映了他们对 AI 驱动营收的信心水平。
NVIDIA CEO Jensen Huang(FY26 Q4, 2026/2/25)[1]:
“Compute equals revenues now. Without compute, there is no way to generate tokens. Without tokens, there’s no way to generate revenue.”
Microsoft CEO Satya Nadella(FY25 Q2, 2025/1/30)[2]:
“Our AI business has surpassed an annual revenue run rate of $13 billion, up 175% year-over-year.”
Amazon CEO Andy Jassy(Q4 2025, 2026/2/6)[7]:
“Customers really want AWS for AI workloads. We are monetising capacity as fast as we can install it.”
Meta CEO Mark Zuckerberg(Q4 2025, 2026/1/28)[10]:
“2026 is going to be the year that AI starts to dramatically change the way that we work.”
这些已超越愿景描述,直接与营收数字挂钩。Microsoft 的 AI 业务已达 $130 亿年化营收 [2];AWS 的年化 run rate 达 $1,420 亿,backlog $2,440 亿 [7]。但这些数字目前仍集中在基础设施供应端,终端企业的获利验证仍有待观察。
小企鹅的观察:交叉共识告诉我们什么?
比起听多头或空头各说各话,小企鹅认为更有价值的方法是看“多头自己在怕什么”和“空头自己也承认什么”。这样可以过滤掉立场偏见,逼近真实。
连多头都承认的三件事:
Citi(华尔街最乐观的投行)承认五年花 $8.9 兆只回收 $3.3 兆,融资压力在上升 [18]。Morgan Stanley 指出 AI disruption 的波动会反复出现,而且 80% 的 AI 效益来自砍成本而非创造新营收 [19]。JP Morgan 更直言“泡沫形成的要素已经齐备”,历史上电信业过度铺设光纤的教训可能重演 [20]。
换句话说,即使看好 AI 的人也同意:钱花太快、收入太慢、波动是确定的。
连空头都不否认的三件事:
UBS(降级 IT 板块的那家)仍把 AI 列为“关键结构性主题”,只是调整配置方向 [12]。Deutsche Bank 调查显示 57% 投资人担心崩盘,但官方 S&P 500 目标却设在华尔街最高的 8,000 点,而且跌深后自己把软件股调回 Overweight [21]。Goldman Sachs 认为 GDP 影响接近零,同时也明确表示“尚未进入泡沫”,指出 Mag 7 的 P/E 只有 2000 年 dot-com 高峰的一半 [8]。
换句话说,即使担心的人也同意:AI 领导者有真实盈利能力、没有人认为应该完全撤出、跌下来就有人接盘。
交叉后的结论:
- AI 是真实的技术变革,但市场定价可能跑在价值实现前面
- 不需要恐慌离场,但过度集中在科技股的风险已是共识
- 波动几乎是确定的,时间点选择的风险可能高于方向判断的风险
- 2026 至 2028 年是关键验证期。Sequoia Capital 指出的 $5,000 亿年营收缺口需要在此期间被填补 [22]
- 所有投行都提到“板块轮动”的概念,意味着 AI 的下一阶段受益者可能不是目前涨最多的那几家
这些是公开研究报告中可观察到的市场共识,非个人投资判断。至于你自己的配置决策,取决于你对“收入曲线能否在 2028 年前追上投资曲线”这个问题的判断。
Penna 🐧 · penchan.co · 2026.03.28