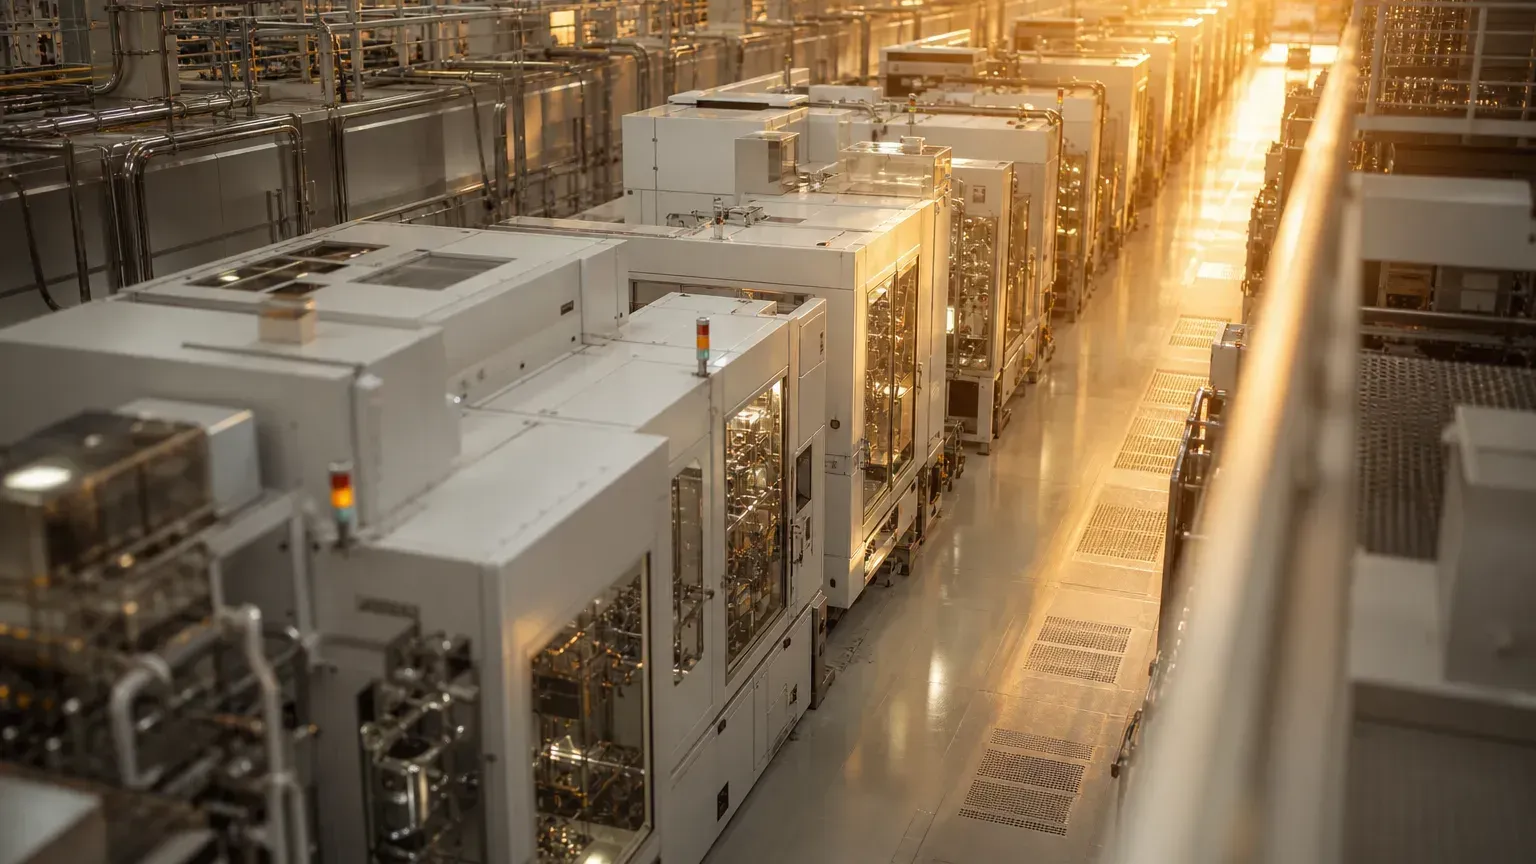
每次講半導體,焦點都在台積電、NVIDIA 這些設計與製造大廠。再往上游走一層會發現,晶圓廠裡的機台是另一批公司做的;沒有這些設備,再厲害的製程也只是一張設計圖。
這篇先講做一顆晶片要用哪些機台、全球五大設備廠各做什麼,再看台灣的設備材料廠站在哪個位置。它是 ASML 與微影設備 的延伸地圖版。
半導體設備在做什麼?
製造晶片,是在一片矽晶圓上「蓋出」幾百億個微小電路。晶圓進廠後,先長出材料層、塗上感光的光阻,用微影機把電路圖「曝印」上去,再蝕刻雕出線路、清洗、研磨整平,然後長下一層、再印、再蝕刻,來回數百次,全程還要檢測有沒有缺陷。每個步驟都對應一類專門機台,合起來就是「半導體設備」。
核心數據快照
| 主題 | 數值 | 來源 |
|---|---|---|
| 全球半導體設備市場 | 2025 年 1,351 億美元(年增 15%) | SEMI 實際值 |
| 2026 年預測 | 1,659 億美元(年增 23.2%) | SEMI 2026 年 7 月預測 |
| 前三大市場(2025) | 中國 493 億、台灣 315 億、韓國 258 億美元 | SEMI 實際值 |
| 微影龍頭 ASML | 2025 年營收 327 億歐元,EUV 銷售 48 台 | ASML 年報 |
| High-NA EUV(新一代 EUV) | 2026 年 7 月首個量產邏輯產品(英特爾 18A 部分晶片層);台積電規劃 2030 年起量產導入 | ASML、台積電官方 |
設備的幾大類,各做什麼
| 設備類別 | 在做什麼(白話) |
|---|---|
| 微影(光刻) | 用光把光罩上的電路圖「印」到晶圓的光阻上,最關鍵也最貴 |
| 塗佈顯影(黃光) | 塗上光阻、曝光後顯影,與微影搭配 |
| 蝕刻 | 依圖形把不要的材料「雕掉」,分乾式與濕式 |
| 薄膜沉積 | 長出導體、絕緣層等薄膜(CVD/PVD/ALD) |
| 化學機械研磨(CMP) | 用研磨墊加研磨液把表面磨平,才能疊下一層 |
| 離子植入 | 把摻雜離子打進矽裡,改變電性 |
| 檢測與量測 | 量線寬、膜厚、缺陷,全程把關良率 |
| 清洗 | 去除微粒與殘留,穿插在各步驟之間 |
全球五大設備廠
| 公司 | 主要角色 |
|---|---|
| ASML(荷蘭) | 微影龍頭,全球唯一供應 EUV 的廠商 |
| Applied Materials 應用材料(美) | 產品線最廣:沉積、蝕刻、CMP、離子植入、量測都做 |
| Lam Research 科林研發(美) | 蝕刻、沉積、清洗,強項是先進節點的電漿蝕刻 |
| Tokyo Electron 東京威力科創(日) | 塗佈顯影、沉積、蝕刻、清洗 |
| KLA 科磊(美) | 檢測量測與製程控制龍頭 |
門檻這麼高,設備出口就成了地緣政治的籌碼,美國近年多次收緊對中國的設備出口。中國同時是設備大廠的重要客戶:2026 年年中的單季財報裡,應材 28%、科林 26%、東京威力科創 30.4% 的營收來自中國。管制的來龍去脈可以看 出口管制。
台灣的設備供應鏈:誰做什麼
台灣不是微影、蝕刻這類核心主機的主要產地,但在不少利基環節有完整供應鏈:
- 家登:EUV 光罩盒與晶圓載具,負責防止光罩和晶圓被污染。
- 辛耘、弘塑:濕製程設備(清洗、濕蝕刻等);弘塑另有化學品,辛耘也做再生晶圓。
- 中砂:CMP 用的鑽石碟與研磨耗材,屬耗材角色。
- 崇越:材料通路與整合,代理矽晶圓、光阻、特殊氣體、研磨液等。
- 帆宣:廠務自動化與系統整合。
- 閎康:材料分析、故障分析等檢測服務,不是設備或材料供應商。
- 均豪:自動化與檢測設備。
市場常把這些公司放進「半導體設備概念股」。它們和國際五大廠的量級不同;實際客戶、機種與訂單多半保密,市場上的對應關係常屬法人推測,列名不代表已接單或受惠。本文只描述產業角色,不整理受益股、不做個股排名,也不構成投資建議。
小企鵝的總結
半導體設備是整條供應鏈的最上游,由五大國際廠把持,其中 ASML 的 EUV 是先進製程繞不過的一關。台灣的設備材料廠多在載具、濕製程、耗材、材料通路等利基環節切入。
想看這些設備為誰服務,可以讀 晶圓代工 與 先進製程;想看整條鏈,回到 供應鏈總覽。
理解分工,能讓你看新聞時很快判斷「這件事動到哪一環」。但分工地圖和選股清單是兩回事。